
Reklamy
Chcete kartu pro všechny příležitosti?
V posledních desetiletích došlo v Norsku k pozoruhodnému vývoji. Od produktu, který byl primárně používán pro větší, plánované nákupy nebo při cestování do zahraničí, Kreditní karty se staly součástí každodenního života mnoha Norů. Poskytují bezpečí v online obchodování, flexibilitu likvidity a často přístup k pojištění,, slevy a bonusové programy.
Reklamy
Z mnoha kreditních karet nabízených v Norsku, mají Santander červená vyznamenal se jako karta s obzvláště nízkým úrokem a příznivými podmínkami. Karta byla jednou z nejoblíbenějších možností pro spotřebitele, kteří chtějí mít úvěr k dispozici, ale zároveň minimalizovat náklady. Je nabízeno Santander Consumer Bank, část Banco Santander – jedna z největších bank na světě.
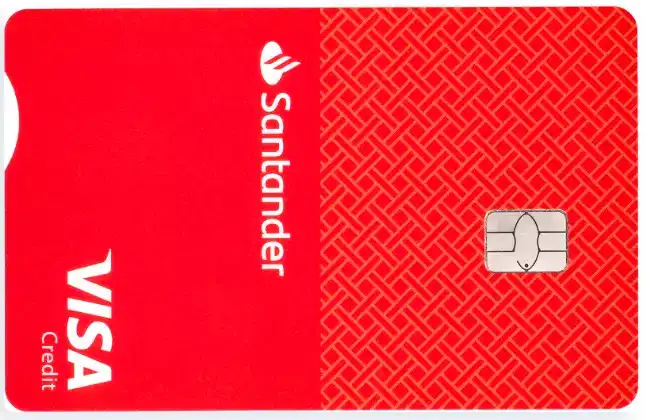
Santander Červený
Tento článek se zaměří na to, jak Santander red funguje, přínosy a nevýhody, jak se liší od jiných kreditních karet na trhu, a jaký význam má kreditní karta v širším socioekonomickém pohledu.
Příběh Santander Red A Santander Consumer Bank
Banco Santander byl založen ve Španělsku v roce 1857 a stal se jednou z největších finančních skupin na světě, s působností ve více než 40 zemích. V Norsku je banka zastoupena prostřednictvím Santander Consumer Bank, založená v roce 2001, který je dnes jedním z předních hráčů v oblasti spotřebitelských úvěrů, autofinancování a kreditní karty.
Santander red byla spuštěna jako konkurenceschopná kreditní karta na norském trhu, aby uspokojila poptávku po cenově dostupné alternativě. Mnoho kreditních karet mělo vysoké úrokové sazby, roční poplatky a omezené výhody, A Santander chtěl tuto představu zpochybnit. Výsledkem byla karta, která kombinovala jednu z nejnižších úrokových sazeb na trhu s flexibilitou a slevovým programem.
Klíčový Fakt O Santander Red
- Úvěrové limity: až 100 000 korun.
- Efektivní úroková sazba: cca. 17,1–17,12 %.
- Nominální úroková sazba: cca. 14,9 %.
- Bezúročné období: do 50 dnů.
- Roční Poplatek: Nikdo.
- Měnové návrhy: 1,75 % na nákupy v zahraničí.
- Výběrové Poplatky: Cca. 30 korun + 1 % na hotovostní výběr.
- Cestovní pojištění: není zahrnuto.
- Výhody: odplatu cashback-režim a dealpass-slevy.
- Věková hranice: minimálně 20 let.
- Příjmové nároky: nejméně 50 000 NOK ročně.
Výhody Santander Red
1. Nízké úrokové sazby
Santander Red je známý tím, že má jednu z nejnižších úrokových sazeb v Norsku. Zatímco mnoho konkurentů provozuje efektivní úrokové sazby ve výši 20–25 %, leží Santander jezdit na kolem 17 %. To dělá kartu obzvláště atraktivní pro lidi, kteří vědí, že někdy budou mít zůstatek.
2. Dlouhá bezúročná doba
S maximálně 50 bezúročními dny lze platbu odložit, aniž by vznikly další náklady, pokud je faktura zaplacena v plné výši. Poskytuje flexibilitu pro řešení nepředvídaných výdajů.
3. Cashback a slevy
Santander red poskytuje přístup k Kickback, cashback-řešení, ve kterém získáte peníze zpět při nákupu v přidružených internetových obchodech. Navíc dává Dealpass slevy na všechno od restaurací až po sportovní obchody, často v řádu 10–25 %.
4. Žádný roční Poplatek
Karta je zdarma vlastnit. To je atraktivní pro ty, kteří chtějí mít kreditní kartu k dispozici jako rezervní, bez zaplacení, pokud se používá zřídka.
5. Uživatelská příjemnost
Karta se snadno spravuje prostřednictvím internetové a mobilní banky. Santander má také digitální řešení, která umožňují kartu používat Apple Pay, Google Pay a Fitbit pay.
Nevýhody Santander Red
I když Santander Red je konkurenceschopný, Existují také omezení:
- Žádné cestovní pojištění
Většina kreditních karet na trhu nabízí automatické cestovní pojištění, pokud platíte určitou část cesty pomocí karty. Santander červená chybí tato výhoda, což ji činí méně atraktivní pro cestující Norové. - Peníze jsou drahé
Karta je málo příznivá pro výběr hotovosti. Nejen nahromadí poplatky, Ale úroky začínají běžet od data výběru – bez úrokového období. - Měnové návrhy
1,75 % měnová úleva při použití v zahraničí činí kartu dražší použít mezinárodně než některé konkurenty. - Poplatek za nečinnost
Pokud se karta nepoužije během 12 měsíců, může vzniknout poplatek. To znamená, že byste měli používat kartu pravidelně, i v malých částkách, aby se zabránilo nákladů.
Srovnání s jinými kreditními kartami
Abychom pochopili polohu Santander reds, Je užitečné to porovnat s některými z konkurence:
- Banka norwegian víza: nabízí vysoký cashback na lety s norwegianem a bezplatné cestovní pojištění. Ale má vyšší úrokové sazby než Santander red.
- re:člen mastercard: poskytuje přístup k velkému programu slev, ale má efektivní úrokovou sazbu vyšší než 20 %.
- DNB mastercard: zahrnuje cestovní pojištění a výhodné programy, ale mají vyšší úroky a roční poplatky na některé varianty.
- Santander flexi vízaDalší karta od Santandra, kde si můžete vybrat 4 % cashback na určité kategorie (například palivo nebo oblečení). Flexi je vhodnější pro aktivní uživatele, zatímco červená je rozumná základní volba.
Santander red se proto jeví jako dobrá alternativa pro ty, kteří chtějí lavrentku s malými pevnými náklady, kteří nemají zájem o výhody cestování.
Vzory použití
Každodenní Nákupy
Karta je vhodná pro každodenní použití, jako platební prostředek v obchodě nebo online. Bezúroční období poskytuje flexibilitu v každodenním životě.
Internetový Obchod
Santander red je obzvláště populární pro internetový obchod. Nejen proto, že odměna cashback, ale také proto, že kreditní karty poskytují lepší bezpečnost proti reklamě a podvodům než debetní.
Rezervy pro nepředvídané výdaje
Mnozí používají kartu jako ekonomický bezpečnostní ventil. Pokud auto musí na servis nebo účet přijde překvapivě, Úvěrové limity do 100 000 korun představují jistotu.
Santander red a norský platební trh
Norsko je jednou z nejvíce bezhotovostních zemí na světě, a platební karty dominují každodennímu životu. Zatímco Bankaxept Používají se nejvíce pro vnitřní platby, jsou důležité pro internetový obchod a mezinárodní nákupy.
Santander red hraje roli na tomto trhu jako ⁇ vyvážená karta ⁇ – Nemá žádné luxusní výhody nebo vysoké bonusy, ale dává jistotu, nízké úrokové sazby a solidní rebatující mechanismy.
Společensko-Ekonomické perspektivy
Dluh a soukromá ekonomika
Kreditní karty jsou výhodou i rizikem. Pro mnoho dává Santander red bezpečnost a flexibilitu, Ale spotřebitelé, kteří neplatí v termínu splatnosti může rychle získat drahé dluhy. I při nízkých úrokových sazbách ve srovnání s konkurenty, je 17 % efektivní úrokové sazby výrazně dražší než například půjčky na bydlení.
Regulace
Vláda v posledních letech zpřísnila trh s úvěrovými kartami přísnějšími požadavky na hodnocení a marketing. To znamená, že aktéři jako Santander se musí přizpůsobit, a red-karta je často uváděna na trh jako zodpovědný a čistý produkt.
Digitalizace
Santander Red ukazuje, jak se kreditní karty vyvíjejí v digitální době. S Apple Pay, Google Pay a vipps-integrace je v souladu s moderními platebními zvyky.
Budoucí příležitosti a výzvy
- Digitální vývoj
Používání mobilních plateb roste, a santander red se musí dále vyvíjet, aby byly kompatibilní s novými platformami a bezpečnostními řešeními. - Udržitelnost a zelené finance
Je možné, že budoucí produkty kreditních karet budou odměňovat udržitelné nákupy nebo poskytnout nižší poplatky za spotřebu šetrnou k klimatu. Santander mezinárodně signalizoval zájem o zelené finance. - Soutěž
Konkurence na trhu kreditních karet je intenzivní, s mnoha aktéry, kteří nabízejí stále nové výhody. Santander Red si proto musí zachovat svou pozici jako ⁇ lavrentekortet ⁇ v Norsku.
Shrnutí výhod a nevýhod
Výhody
- Nízké efektivní úrokové sazby (cca. 17 %).
- Až 50 bezúročních dnů.
- Žádný roční Poplatek.
- Kickback cashback + dealpass slevy.
- Vysoká kreditní hranice (100 000 korun).
- Dobrá digitální integrace.
Nevýhody
- Žádné Cestovní pojištění.
- Poplatky za odebrání hotovosti a nečinnost.
- Měnová Nabídka 1,75 %.
- Může vést k dluhovým problémům při neopatrném používání.
Závěr
Santander červená je jednou z nejoblíbenějších kreditních karet v Norsku, protože kombinuje nízké úrokové sazby s flexibilními platebními možnostmi a solidním programem výhod. Je to dobrá volba pro ty, kteří chtějí jednoduchou, dostupné a bezpečné kreditní karty bez ročních poplatků.
Karta je vhodná zejména pro osoby, které:
- Chce buffer pro nepředvídané výdaje.
- Bude mít nižší úrokové sazby než průměr.
- Nakupuje hodně na internetu a může mít prospěch z kickbacku a dealpass.
Je méně vhodná pro ty, kteří hodně cestují a potřebují včetně cestovní pojištění nebo ti, kdo často vybírají hotovost.
Se správným použitím – Takže zaplatit celou fakturu v době splatnosti – může být velmi výhodným nástrojem v soukromé ekonomice. Ale jako s každou kreditní kartou, vyžaduje disciplínu a finanční odpovědnost, aby se zabránilo zadlužení.
Obsah vytvořený pomocí umělé inteligence.


