
Anuncios
¿Quieres una tarjeta para todas las ocasiones?
En Noruega, las tarjetas de crédito han evolucionado desde ser un producto de lujo reservado a unos pocos hasta convertirse en una parte natural de la economía cotidiana para muchos. Se utilizan tanto para pequeñas como grandes compras, Ofrece flexibilidad en el pago y a menudo incluye programas de beneficios o seguros que pueden marcar una diferencia real en la economía privada.
Entre las diferentes tarjetas en el mercado tiene Coop tarjeta de crédito una posición especial. No es solo una tarjeta de crédito, pero también una parte integrante de la membresía en coop – una de las tiendas más grandes de Noruega- y cooperativas de consumo. La manera más directa de combinar el crédito y los beneficios de bonificación en la misma tarjeta plástica.
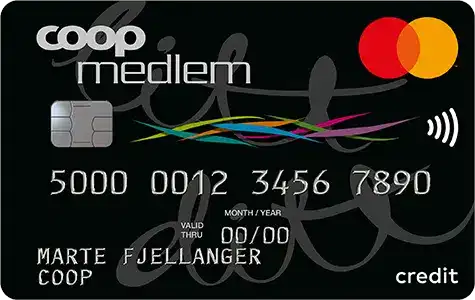
Coop Mastercard
Este artículo va en profundidad sobre coop mastercard: la historia detrás del mapa, sus funciones, regímenes de bonificación, los seguros, las tasas, Áreas de uso, así como su posición en el panorama noruego de las tarjetas de crédito.
La Historia Detrás De Coop Y Coop Mastercard
Coop es una organización de consumidores con larga tradición en noruega. A través de la membresía se consigue comprar dividendos y ventajas en las tiendas, y con el tiempo se hizo natural vincular las soluciones de pago directamente a la membresía.
En el año 2000-el número fue coop mastercard lanzado como una continuación de la tarjeta de miembro. El propósito era dar a los miembros una tarjeta que tanto podría ser utilizado para el pago en todas las tiendas, y que al mismo tiempo automáticamente registrado bono de miembro en coop. Gradualmente la tarjeta fue desarrollada en colaboración con Savings Bank 1 Credit AS y Entercard, que garantizaba una tecnología bancaria sólida, aceptación internacional a través de Mastercard-la red y el acceso a soluciones digitales modernas.
¿Cómo Funciona El Coop Mastercard?
La tarjeta funciona como tanto una carta de miembro y tarjetas de crédito. Cuando sacas la tarjeta de un coop-tienda, se registran tanto las ventajas de los miembros como el pago mismo. Eso quiere decir que no tendrás dos cartas.
El margen de crédito se ajusta según la calificación crediticia, con una anchura de extensión 5 000–150 000 coronas. El período sin intereses es de hasta 45 días, siempre y cuando pague la factura completa a su vencimiento. Permite el uso activo de la tarjeta sin pagar intereses – Disciplina requerida en el reembolso.
Regímenes de bonificación y beneficios
Bonificación extra en El Coop
Todos los coop-los miembros pueden comprar dividendos (por lo general 1–2 %) basado en los beneficios de la coop. Con coop mastercard se obtiene 1 % bonificación para miembros adicionales en todas las compras de la coop-tiendas. Por lo tanto, se maximiza la ventaja para los que comercian a menudo en cadenas como mega coop, Obs, extra y prix.
Descuentos en combustible
La tarjeta ofrece descuentos en determinadas gasolineras, típico 55 céntimos por litro en YX y 45 centavos en el circle K. Para conductores que llenan a menudo, Esto equivale a varios cientos de dólares al año en ahorros.
Las Ventajas De Los Socios
Coop tiene además acuerdos con agentes externos como LOS (electricidad), si es (el seguro) y algunas cadenas de hoteles, que ofrece descuentos adicionales para coop mastercard-usuarios.
Limitación de las bonificaciones
Hay un límite a la cantidad de bonos que se pueden recolectar: máximo 2 500 coronas al año. Para la mayoría de los hogares comunes esto es más que suficiente, Pero para los grandes consumidores, significa que el potencial de bonificación tiene un límite superior.
Seguros incluidos
Una de las grandes ventajas de la coop mastercard es el paquete de seguros.
- Viaje- y seguro de cancelación: se aplica si al menos la mitad del viaje es pagado con la tarjeta. Cubre el infortunio, enfermedad, los retrasos, pérdida de equipaje y cancelación.
- Seguro de alquiler (cobertura por cuenta propia): se aplica cuando paga el alquiler con la tarjeta, y cubre su propia parte en caso de daño, a menudo hasta 15 000 coronas.
- Seguros complementarios: contra la suma se puede dibujar ID-seguro contra robo, seguro de llave y de compra. Esto aumenta la seguridad de los usuarios, Pero aumenta el nivel de costo.
Tarifas y costes
Aunque la tarjeta es gratis de poseer (sin cuota anual), Hay que tener en cuenta el costo:
- El interés efectivo: alrededor 25 %, que es alto en comparación con los préstamos ordinarios, pero normalmente para las tarjetas de crédito.
- Sugerencias de cambio: 1,75–2 % compras en moneda extranjera.
- Retiro de efectivo: tarifas tanto en noruega como en el extranjero – desde 15–30 más 1 % del importe de la retirada. Los intereses se cobran a partir del día de la retirada.
- Transferencias de tarjetas a cuentas: 35 coronas + 1 % de la cantidad.
Por lo tanto, vale la pena usarla para hacer compras, no retiros ni transferencias de efectivo.
Funciones digitales
Coop mastercard está adaptado a la vida cotidiana digital. La tarjeta apoya:
- Pago sin contacto en las tiendas.
- Google Pay Y Garmin.
- Banca en línea y móvil con un registro de las transacciones, facturas y crédito disponible.
- La posibilidad de solicitar tarjetas adicionales sin coste adicional,.
Lo que falta es el soporte para Apple Pay, lo que muchos usuarios de hoy en día la demanda.
¿quién encaja la tarjeta para?
Usuarios ideales
- Personas y familias que compran mucho en coop-las tiendas y maximizar la bonificación.
- Los conductores que quieren un descuento en el combustible.
- Viajeros que deseen un seguro de viaje incluido sin coste adicional.
- Miembros que quieren reunir todos los beneficios y soluciones de pago en una sola tarjeta.
No es ideal para
- Los consumidores que compran poco en la coop.
- Los que viajan mucho al extranjero y desean una tasa de cambio baja.
- Los que quieren alta devolución-programas a través de tiendas y industrias.
Comparación con otras tarjetas
- Banco noruego visa: mejor para viajeros – seguro de viaje gratuito, bajos descuentos en divisas y puntos de efectivo para viajes aéreos. Menos favorable en la compra de comestibles comparado con coop mastercard.
- Santander rojo: menor tasa de interés (aproximadamente. 17 %), pero sin incluir el seguro de viaje. Más adecuado para aquellos que a veces tienen saldo pendiente.
- Banco de ahorros 1 mastercard: ofrece reembolso y seguros, pero la tasa de interés más alta y no coop adicional-ventajas.
Coop mastercard se distingue por ser el óptimo para coop leal-clientes que quieren maximizar el rendimiento y obtener con seguro de viaje en la misma tarjeta.
Uso en la práctica – ejemplos
- Comercio de comestibles
Una familia que gasta 8. 000 dólares al mes en coop-tiendas, con la coop mastercard obtendrá 1 % bonificación adicional. Eso significa aproximadamente. 960 coronas adicionales al año, en adición al rendimiento de compra habitual. - El combustible
Un conductor que llena 50 litros a la semana, ahorrará alrededor de 1 400 coronas esterlinas al año en descuento con circle K o YX usando coop mastercard. - Viajes
Una familia que reserva unas vacaciones a 25 000 coronas, paga con la tarjeta y obtiene automáticamente seguro de viaje y alquiler. Habrían comprado seguros separados, esto costaría varios cientos de dólares adicionales.
Perspectiva De La Sociedad
Coop mastercard es parte de un patrón mayor en el que las organizaciones miembros desarrollan productos financieros para conectar más estrechamente a los clientes. La tarjeta hace que uno no sólo sea un cliente, sino también co-propietario y “embajador” para coop.
Las ventajas pueden ser considerables para los hogares que comercian mucho en la coop y el uso de tarjetas inteligentes. Pero al mismo tiempo, estas tarjetas ayudan a aumentar el uso de crédito en la sociedad. Noruega ya tiene una alta deuda doméstica, Y la deuda de las tarjetas de crédito es una parte vulnerable de esta imagen.
Por lo tanto, es crucial que los consumidores utilicen coop mastercard de manera responsable – paga a tiempo y evita gastarlo en costosas retiradas de efectivo. De esa manera se pueden aprovechar las ventajas sin caer en la trampa de la deuda.
Perspectivas Para El Futuro
Coop Mastercard probablemente se desarrollará más con una mayor integración digital – Incluido Apple Pay-apoyo y tal vez nuevos beneficios verdes para adaptarse a la tendencia de sostenibilidad. También puede haber mejores acuerdos de asociación, por ejemplo, en viajes o comercio electrónico.
Otra área de desarrollo emocionante es cómo coop va a utilizar los datos de la tarjeta para proporcionar beneficios personales y campañas. Tarjetas de membresía y de crédito en uno, ya que ofrece una gran cantidad de información sobre los patrones de compra de los clientes.
Conclusión
Coop tarjeta de crédito es una tarjeta de crédito que combina membresías, bono y la seguridad de una manera que pocas otras tarjetas hacen. Para la coop leal-clientes es una de las opciones más rentables en el mercado:
- Más 1 % bono en todas las coop-las compras.
- DESCUENTO de Combustible EN Circle K y YX.
- Incluidos los seguros de viaje y alquiler.
- Sin cuota anual.
La tarjeta tiene sus debilidades: alto interés efectivo, recargo de divisas y bonificación limitada fuera del coop. Pero usado correctamente – con pago completo en caso de vencimiento – coop mastercard puede proporcionar beneficios significativos y ahorro real.
Para los miembros que compran mucho en la coop, conduce su automóvil con regularidad y viaja de vez en cuando, esta es una de las tarjetas más equilibradas en el mercado. Los consumidores que no son coop-leales o que viajan mucho internacionalmente, Deben evaluar las alternativas.
Contenido creado con la ayuda de la inteligencia artificial.


