Pubblicità
Cerchi vantaggi di viaggio premium e tassi d’interesse ridotti con la carta platino della BOI?
Você continuará no mesmo site
Il Carte di credito Bank of Ireland Platinum offre una soluzione pratica per le famiglie irlandesi che desiderano condividere un conto di credito. Come grande banca commerciale e al dettaglio irlandese con un’ampia rete di filiali e una forte presenza digitale, Bank of Ireland fornisce un Carta di credito platino Irlanda Clienti conosciuti e fidati. Il punto di vendita principale è semplice: titolari di carte aggiuntivi gratuiti può essere emesso sul conto primario senza costi aggiuntivi, in modo che i membri della famiglia o del nucleo familiare possano utilizzare lo stesso conto per le spese quotidiane.
Questo articolo spiega Carta di credito platino Irlanda Il prodotto comprende e come il titolari di carte aggiuntivi gratuiti opere teatrali. Leggerete sull’ammissibilità, costi, controllo della spesa, Protezioni e reale-situazioni di vita per aiutarvi a decidere se questo Family Credit Card Bank of Ireland l’offerta soddisfa le esigenze della tua famiglia.
Tutte le informazioni qui sono basate su dettagli del prodotto della Bank of Ireland e fatti comunemente disponibili sulle caratteristiche delle carte di credito, Protezione dei consumatori e responsabilità normative in Irlanda. L’obiettivo è quello di fornire informazioni concise, consigli pratici per poter confrontare le opzioni e fare domanda con sicurezza.
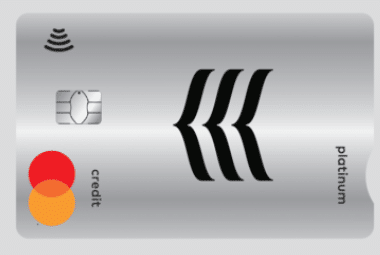
Platinum Credit Card
Le Chiavi Della Vita
- Il Carte di credito Bank of Ireland Platinum consente titolari di carte aggiuntivi gratuiti sul conto primario.
- È sostenuta dalla filiale e dai servizi digitali della Bank of Ireland, dare fiducia e comodità ai locali.
- La funzione aiuta le famiglie a condividere le spese mantenendo un unico conto e responsabilità di rimborso.
- La presente guida riguarda l’ammissibilità, costi, controlli, Protezioni e esempi pratici per le famiglie.
- I dettagli sono tratti dalle informazioni sui prodotti della Bank of Ireland e dalla prassi regolamentare standard irlandese.
Scegliere La Carta Di Credito Della Banca Irlandese Giusta: L’Opzione Migliore Per Un Alto-Spesa, Cliente Finanziariamente Responsabile
Profilo bersaglio: un residente irlandese di 40 anni–60, Finanziariamente stabile, che spende una quantità significativa ma paga costantemente l’intero saldo ogni mese.
Per qualcuno che gestisce bene i soldi e fa grossi acquisti mensili, la priorità quando si seleziona una carta di credito non è il tasso d’interesse—poiché si evitano gli interessi—ma piuttosto i benefici, ricompense, e il valore complessivo la carta può restituire.
Con questo in mente, Ecco un confronto strategico della Banca d’Irlanda (Sciocco) carta di credito per determinare quale offre i maggiori vantaggi.
Confronto Per-Spendere Gli Utenti Che Pagano La Totalità Del Saldo
La carta aer visa ha un APR standard moderato e richiede una tariffa mensile di circa €6.50. I suoi principali vantaggi per questo profilo sono i premi Avios e la multi-Assicurazione di viaggio familiare che fornisce. È considerata l’ opzione migliore, ricevere un cinque-raccomandazione stellare.
La carta di credito platino offre il più basso APR ma viene fornita con una commissione annua di circa €76.18. Anche se fornisce un basso APR e un alto limite di credito, questi benefici non sono particolarmente utili per questo profilo, rendendolo un povero-scelta del valore con un due-Classificazione stellare.
La carta di credito classica ha il più alto APR ma non addebita alcuna tassa annuale o mensile. Comprende solo caratteristiche di base, eppure rimane un’opzione accettabile, guadagnando un tre-raccomandazione stellare.
La carta di credito per studenti ha anche un APR elevato e non ha commissioni associate. Tuttavia, offre limiti di credito bassi e nessuna ricompensa, rendendolo inadatto a questo profilo e ricevendo un-Classificazione stellare.
Nota: Tutte le carte BOI includono la tassa annuale di bollo del governo €30.
Ripartizione Strategica Per Tipo Di Carta
Dato che paghi il saldo intero ogni mese, La carta ideale per te è quella che massimizza ricompense e vantaggi—non uno che si concentra sul risparmio di interessi.
1. La Scelta Migliore: La Carta Aer Visa
Questa carta offre il valore più forte per qualcuno che spende molto ed evita le spese di interesse.
Perché si distingue:
- Sistema Di Ricompensa: Ogni acquisto fa Guadagnare Avios (Aer Lingus/Punti fedeltà IAG). Con il tuo livello di spesa, questi punti si accumulano rapidamente e si convertono in voli liberi, aggiornamenti, e altre prestazioni di viaggio.
- Valore assicurativo: la carta include multi-Assicurazione di viaggio familiare—prestazioni che spesso superano il costo annuale della carta (~€78/anno).
- Trigger bonus: chi spende molto in genere raggiunge la soglia annua di spesa (intorno €5,000) richiesto per sbloccare vantaggi importanti come due voli di ritorno gratuiti all’interno dell’Europa.
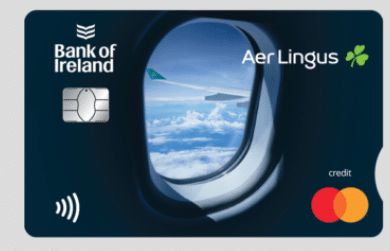
Aer
2. La Carta Di Platino: Attraente APR, Ma Non Per Te
Il punto di forza della carta platino è il suo basso tasso d’interesse.
Perché è inutile:
- Non importa: Perche ‘ non porti mai una bilancia, l’APR ridotto (Circa. 13.79%) non offre alcun vantaggio.
- Retribuzione senza beneficio: pagare la quota annuale per una caratteristica che non si utilizza risulta in scarsa efficienza dei costi.
- Progettato per i mutuatari: Questa carta aiuta le persone che hanno costantemente debiti—Al contrario delle tue abitudini finanziarie.
3. La Carta Classica: Tariffa-Libera, Ma Nessuna Ricompensa
Mentre la carta classica non costa nulla oltre l’imposta governativa, non offre bonus o vantaggi di viaggio.
Perché non è l’ideale:
- Ogni euro speso su questa carta non genera premi.
- Gli stessi acquisti potrebbero creare avios sulla carta aer visa e contribuire ai voli gratuiti e al valore assicurativo.
- E ‘ affidabile, ma non ottimizzato per qualcuno con un alto potere di spesa.
Raccomandazione Finale Per Un’Alta-Spender
La carta della Banca d’Irlanda è la più adatta, offrendo la migliore combinazione di ricompense, assicurazione di viaggio, e valore complessivo per qualcuno che paga il saldo intero ogni mese.
Panoramica Della Carta Di Credito Bank Of Ireland Platinum
Il Carte Di Credito Bank Of Ireland Platinum si trova al di sopra delle opzioni standard Visa e Mastercard. Abbinano limiti di credito più elevati con protezioni e comfort aggiuntivi per i viaggiatori abituali e quelli che spendono molto. Tipico Caratteristiche della carta di platino includono i pagamenti senza contatto, cippone-e-Sicurezza del perno, sostituzione della carta di emergenza e viaggio-copertura correlata. Questi aspetti mirano a rendere-di-la giornata è più facile e i viaggi all’estero meno stressanti.
I principali vantaggi si estendono spesso alla protezione dell’acquisto e alle garanzie estese sugli articoli ammissibili. I titolari di carta possono avere accesso al concierge-supporto per lo stile di vita e benefici legati allo stesso. I titolari di carte aggiuntive gratuite possono semplificare le finanze delle famiglie consolidando gli acquisti sotto un unico conto. Questi Carte di credito Irlanda le famiglie apprezzano quando vogliono una fatturazione chiara e un accesso condiviso senza conti separati.
Chi dovrebbe ottenere la carta di platino dipende dai modelli di spesa e dalle aspettative dei servizi. Si adatta alle famiglie che necessitano di un accesso condiviso, viaggiatori frequenti che desiderano un’assicurazione di viaggio aggiungere-di, e clienti che prevedono maggiori spese mensili. Le persone che cercano limiti più elevati o benefici di premio troveranno questo livello più adatto rispetto all’entrata-carte di livello.
Per confrontare le offerte, aiuta a valutare le prestazioni rispetto alle tariffe e ai criteri di ammissibilità. I richiedenti con spese modeste o esigenze di viaggio minime possono preferire una carta standard Bank of Ireland. Quelli che desiderano vantaggi e protezioni aggiuntive probabilmente sceglieranno il platino per la sua copertura più ampia e un servizio clienti migliorato.
La breve tabella sottostante evidenzia le differenze fondamentali in modo da poter Confronta le carte della Bank of Ireland con un’occhiata.
Carte Di Credito Bank Of Ireland Platinum: Titolari Di Carta Aggiuntivi Gratuiti
Molte famiglie vogliono chiarezza sull’aggiunta di persone a un conto della carta di credito. La carta di credito Bank of Ireland Platinum offre carte complementari in modo che le spese familiari possano essere gestite da un unico conto. Questa sezione spiega cosa significano i titolari di carte aggiuntive gratuite, Quante carte in piu’ della Bank of Ireland e pratici per la vita quotidiana gestione delle carte di credito familiari.
Cosa “titolari di carte aggiuntivi gratuiti” mezzi
Titolari di carta aggiuntivi gratuiti che il titolare del conto primario può richiedere una o più carte supplementari a nome di un’altra persona senza costi annuali aggiuntivi. Ogni carta supplementare è collegata allo stesso conto di credito ed appare nello stesso estratto mensile.
I titolari di carte supplementari ricevono una carta fisica e possono spendere entro le condizioni del conto. Il titolare principale della carta rimane legalmente responsabile di tutti gli oneri, così regole chiare tra i membri della famiglia aiutano a evitare malintesi.
Quanti titolari di carta aggiuntivi sono ammessi
Quante carte in piu’ della Bank of Ireland le autorizzazioni possono variare a seconda del prodotto e del tempo. Molte banche consentono più carte supplementari su una carta di credito personale, e Bank of Ireland in genere offre questa flessibilità per la sua gamma di platino.
Limiti esatti possono variare, Quindi controlla i termini della Bank of Ireland o contatta la banca per l’attuale massimale del prodotto in platino. Telefonico o online banking confermerà se è possibile aggiungere partner, i bambini adulti o gli assistenti e il numero di biglietti da ordinare.
Prestazioni per i familiari e la gestione della famiglia
La fatturazione centralizzata semplifica la gestione del bilancio. Una dichiarazione mensile copre tutte le spese della famiglia, quindi è facile tracciare la spesa, costi di servizi pubblici e assistenza all’infanzia in un unico luogo.
Punti, protezioni per l’acquisto o vantaggi di viaggio che si applicano al conto possono estendersi a tutti i titolari di carte supplementari, a seconda delle regole della carta. Che aiuta l’intera famiglia a trarre vantaggio dalle spese quotidiane.
Dare una carta ad un parente anziano o a qualcuno che ha bisogno di aiuto per gestire i pagamenti può essere pratico. Il titolare della carta primaria può controllare l’utilizzo mentre quello supplementare mantiene indipendenza finanziaria per gli acquisti di routine.
Ammissibilità e procedura di domanda
Qui di seguito viene spiegato chi può richiedere una carta Bank of Ireland Platinum e cosa ci si deve aspettare al momento della richiesta. Copre i controlli standard di ammissibilità, il aggiungere un ulteriore processo per il titolare della carta e tempi tipici per l’approvazione e la consegna.
Chi può richiedere la carta primaria
I richiedenti devono avere almeno 18 anni e risiedere abitualmente in Irlanda. Bank of Ireland chiede una prova d’identità, come un passaporto o la patente di guida, un numero di PPS e una prova dell’indirizzo recente. I prestatori di solito richiedono prove del reddito o altre informazioni per dimostrare la capacità di rimborsare il debito.
Il rispetto di questi criteri non garantisce l’approvazione. Bank of Ireland esegue una valutazione completa del merito di credito e prende in considerazione i precedenti creditizi, gli impegni esistenti e l’accessibilità economica prima della decisione.
Aggiunta di un titolare di carta supplementare: informazioni richieste
Il titolare del conto primario deve richiedere qualsiasi carta supplementare. Le informazioni tipiche necessarie per aggiungere un titolare di carta supplementare comprendono il nome completo, data di nascita e indirizzo attuale. La banca può chiedere una prova d’identità e un campione di firma per la verifica.
In molti casi i titolari di carte supplementari non devono affrontare un controllo completo del credito. Il titolare principale della carta dà il consenso e rimane responsabile di tutti gli addebiti sul conto. Seguire la aggiungere un ulteriore processo per il titolare della carta stabilito da Bank of Ireland per evitare ritardi.
Tempi tipici di approvazione e motivi comuni per i ritardi
Il rilascio di una carta supplementare può essere rapido. L’elaborazione può richiedere dal giorno stesso fino a pochi giorni lavorativi, mentre la consegna postale della carta fisica può richiedere diversi giorni lavorativi.
Ritardi spesso derivano da documentazione incompleta, incongruenze di identità o indirizzi e controlli aggiuntivi in materia di sicurezza. Se è necessaria una verifica, la banca può contattarti per ulteriori dettagli. Contattare il servizio clienti della banca irlandese per lo stato attuale e le indicazioni se la richiesta richiede più tempo del previsto.
Costi, commissioni e tassi di interesse
La banca d’Irlanda prodotto platino può portare un addebito annuale standard per la carta principale. Quando l’offerta prevede la gratuità per i titolari di carte supplementari, Le carte supplementari sono fornite senza costi annuali aggiuntivi. Tutte le spese e gli interessi derivanti dalle carte supplementari sono versati sul conto primario, quindi i costi derivano dall’utilizzo totale piuttosto che da tasse separate sulle carte.
Tariffa annuale aggiuntiva titolari di carte raramente aggiunge una linea diretta sul suo conto. Deve controllare i termini attuali del prodotto per confermare se si applica una deroga promozionale e se è il momento-limitato.
L’APR rappresentativo fornisce un’indicazione dei costi di assunzione del prestito e aiuta a confrontare le carte. Per le carte premium, variazioni tipiche; l’interesse è applicato ai saldi riportati oltre ogni interesse;-periodo libero. Se non paghi l’intero saldo, gli interessi di acquisto verranno aggiunti al tasso standard della carta.
Banca d’Irlanda Le cifre possono cambiare. Visitare le tariffe pubblicate dalla Bank of Ireland o contattare il servizio clienti per visualizzare l’aprile rappresentativo corrente e il tasso di acquisto variabile della carta platinum.
Gli anticipi di denaro da bancomat richiedono commissioni immediate e solitamente un tasso d’interesse più elevato che inizia alla data del prelievo. Le spese all’estero sono convertite al tasso del sistema di carte e spesso comportano un-oneri di transazione in sterline.
Prima del viaggio, revisione pubblicata commissioni per il prelievo di contanti all’estero e non-percentuale di transazione in sterline. Queste tariffe possono aumentare il costo effettivo di utilizzare una carta all’estero più del titolo APR suggerirebbe.
Una semplice lista di controllo aiuta: confermare se altri titolari di carte rimangono liberi, si noti l’apertura rappresentativa, controllo commissioni per prelievi di contanti all’estero, e rivedere la tabella di tariffa completa per qualsiasi-tariffe fuori quota o straordinarie.
Limiti di spesa e opzioni di controllo per altri titolari di carte
Capire come le carte aggiuntive interagiscono con il conto principale ti aiuta a mantenere il controllo. La carta di credito Primary Bank of Ireland Platinum contiene il limite complessivo. Le carte supplementari utilizzano lo stesso limite, quindi il comportamento di ogni utente incide sull’equilibrio della famiglia.
Come vengono gestiti i limiti di spesa
La banca fissa un unico limite di credito per il conto primario. Tale totale comprende gli acquisti effettuati con la carta principale e eventuali carte aggiuntive. Alcuni emittenti offrono per-Cappucci o sottocappucchi per carte-limiti su richiesta. Controllare con la Bank of Ireland se possono applicare limiti manuali a ciascuna carta supplementare.
Quando per-i limiti della carta non sono disponibili, utilizzare regole chiare e controlli regolari per mantenere la spesa condivisa entro i limiti del bilancio. Rivedere le dichiarazioni mensili e fissare un budget personale per ogni membro della famiglia, in modo da evitare sorprese.
Autorizzazione e segnalazioni per un ulteriore uso della carta
Notifiche consentono ai titolari primari di monitorare le transazioni in tempo quasi reale. Bank of Ireland fornisce avvisi di carta per le transazioni tramite l’app mobile, notifiche push, SMS e email. Accendere questi avvisi per tracciare la spesa mentre avviene.
I controlli di autorizzazione possono includere l’autorizzazione dei commercianti online;, restringere gli importi senza contatto o bloccare i prelievi di denaro. Consentire ogni ragionevole opzione di notifica e autorizzazione per ridurre il rischio di spese non autorizzate o accidentali;.
Stabilire limiti ragionevoli per gli adolescenti e le persone a carico
Prima di distribuire una carta, parlare con i titolari più giovani dei limiti ragionevoli. Utilizzare gli strumenti della banca per limitare i prelievi e le categorie di spesa ove possibile. Per gli adolescenti, stabilire regole chiare e un limite settimanale o mensile per costruire buone abitudini.
Se buono-non sono disponibili controlli granulati, considerare alternative di debito o carte prepagate per le persone a carico. Riconciliare regolarmente i conti e limiti di segnalazioni delle carte per adolescenti per individuare rapidamente transazioni insolite.
Ricompense, vantaggi e protezione dell’acquisto

Le carte premium includono spesso un mix di caratteristiche fedeltà e copertura protettiva. La carta di platino della banca d’Irlanda può essere collegata ai sistemi a punti, offerte di partner o semplici rimborsi sulle spese quotidiane. I titolari di carta devono verificare le condizioni della banca per-di-data tassi e partner prima di fare affidamento su qualsiasi struttura ricompensa.
Ricompense
Programmi tipici premiano punti per ogni euro speso, con punti bonus per viaggi o pranzi. Alcune carte aggiungono offerte di partner stagionali o guadagni accelerati su categorie specifiche. Se si valuta il credito di viaggio o la dichiarazione rimborsabile, confrontare il tasso di guadagno e la flessibilità del rimborso prima di scegliere una carta.
Protezione dell’acquisto e estensione della garanzia
Superiore-Le carte di livello forniscono comunemente una protezione per un periodo limitato dopo l’acquisto, copertura per furto o danni accidentali. La garanzia prolungata può aggiungere uno o due anni a quella del fabbricante. Queste protezioni dipendono dagli acquisti ammissibili e dai limiti della polizza, quindi controlla gli importi di copertura, esclusioni e eventuali eccedenze applicabili.
Assicurazione e servizi di viaggio
L’assicurazione di viaggio sulle carte premium può includere la copertura per le emergenze mediche, protezione dei bagagli e cancellazione del viaggio. L’assistenza di emergenza e i servizi di concierge a volte figurano sul platino-carte di livello. Confermare i criteri di ammissibilità, limiti di copertura e se una richiesta richiede che le prenotazioni dei viaggi siano state pagate con la carta.
Come sono coperti i titolari di carte supplementari
Le carte complementari godono di solito delle stesse protezioni del titolare della carta principale per gli acquisti idonei. Ciò significa che gli acquisti effettuati con una carta aggiuntiva possono beneficiare di Banca irlandese per la protezione degli acquisti offerta delle politiche, purché il conto complessivo soddisfi le condizioni dell’assicuratore.
Per viaggi-prestazioni connesse, molti assicuratori insistono che il conto primario pagato per trasporto o alloggio a innescare assicurazione viaggio titolari di carte aggiuntive copertura. Conservare le ricevute e i riferimenti alla prenotazione a sostegno di qualsiasi richiesta.
Per evitare sorprese, Leggere la stampa piccola e contattare la banca d’Irlanda per una conferma Platinum Card Rewards Irlanda e i termini precisi di Banca irlandese per la protezione degli acquisti prevede un numero aggiuntivo di titolari delle carte.
Considerazioni di sicurezza e responsabilità
La Carta di Credito Della Banca D’Irlanda offre comodità per le spese familiari. Porta responsabilità. Conoscere chi paga per cosa e come proteggere il conto mantiene basso lo stress e le finanze sicure.
Che è responsabile delle spese effettuate da altri titolari di carte
Il titolare principale del conto è legalmente responsabile di tutti gli oneri sul conto. Che include transazioni effettuate da titolari di carte supplementari. Se sorge un disaccordo sull’acquisto, il titolare principale della carta deve accettare la responsabilità per i rimborsi, a meno che non venga dimostrata una frode alla Bank of Ireland o se la controversia sia risolta in suo favore.
Misure di sicurezza e protezione dell’account
Bank of Ireland utilizza chip-e-Limiti a spillo e senza contatto per ridurre l’uso non autorizzato. L’applicazione mobile supporta la banca online sicura e due-autenticazione dei fattori per il segno-in. La registrazione per le segnalazioni di transazioni aiuta a individuare rapidamente attività insolite.
Le semplici abitudini proteggono il conto. Non condividere mai i perni, tenere le carte in un posto sicuro e distruggere i vecchi estratti conto. Impostare limiti senza contatto ragionevoli e rivedere le notifiche dell’app ogni giorno per mantenere Card Security Bank of Ireland.
Misure da adottare in caso di smarrimento o uso improprio di una carta aggiuntiva
Agire rapidamente per limitare le perdite. Seguire questi Passi di carta perduti Irlanda:
- Bloccare o annullare immediatamente la carta supplementare tramite l’app Bank of Ireland oppure telefonicamente.
- Controllare le transazioni recenti e segnalare alla banca qualsiasi attività non autorizzata.
- Segnalare la sospetta frode al gardaí se si ha il sospetto di un comportamento criminale.
- Completare tutti i moduli per controversie o frodi richiesti dalla Bank of Ireland e conservare la documentazione di tutte le comunicazioni.
Un’azione tempestiva riduce la probabilità di grandi perdite e aiuta a determinare altri titolari di carte può creare. Tenere aggiornati i numeri di contatto e le informazioni per l’accesso online, in modo da poter rispondere senza indugio.
Gestione dei conti online e tramite dispositivi mobili
La configurazione della carta di credito Bank of Ireland per l’accesso online accelera le operazioni bancarie quotidiane. Registrarsi per la banca online o l’app mobile creando credenziali, per verificare l’identità con la patente o il passaporto, e collegando la carta di credito al tuo profilo. Scegliere una password forte e impostare le preferenze di sicurezza come due-verifica a tappe. Una volta iscritti potete controllare i saldi istantaneamente, effettuare i pagamenti e scaricare-dichiarazioni.
Creazione di servizi bancari online per la carta di credito
Iniziare scaricando l’app Bank of Ireland o visitando il portale Internet banking. Inserisci i tuoi dati personali e segui le istruzioni per confermare l’identità. Aggiungere il numero della carta di credito al conto in modo che appaia accanto ai conti correnti. Selezionare scelte di notifica ragionevoli e rivedere le impostazioni di comunicazione per dichiarazioni e documenti fiscali.
Gestire altri titolari di carte tramite l’app
L’app consente ai titolari del conto primario di visualizzare le attività da carte supplementari. Puoi assegnare soprannomi a ciascuna carta per rendere le spese facili da rintracciare. In molti casi è possibile ordinare carte sostitutive, mettere in pausa una carta, o impostare controlli di base all’interno App per gestire carte aggiuntive superficie. Familiarizzare con i menu di gestione della carta in modo da poter aggiornare gli avvisi o i limiti quando necessario.
Notifiche, dichiarazioni e categorizzazione delle operazioni
Autorizzare segnalazioni di transazione per ricevere reale-Notifiche orarie quando viene utilizzata una scheda. Download mensile e-dichiarazioni per il riconciliamento delle spese e la tenuta di documenti per l’elaborazione del bilancio. Uso costruito-strumenti di classificazione o analisi della spesa per raggruppare le transazioni in base ai generi alimentari, conti o spese di viaggio. Dati di esportazione se si preferisce rivedere la spesa in un foglio elettronico o nei conti delle famiglie.
Controlli regolari proteggono l’intero conto. Riconciliare l’attività della carta supplementare con gli estratti conto mensili e regolare le impostazioni nell’app se i modelli cambiano. Questi passaggi aiutano le famiglie a mantenere il controllo mentre usano la carta di credito della Bank of Ireland online e sul cellulare.
Reale-Scenari di vita e consigli per gli utenti
Aggiungere carte supplementari a un conto di credito può semplificare la vita quotidiana. Le seguenti idee pratiche mostrano come utilizzare un condividere la carta di spesa domestica, emissione a carta per i figli più grandi, e controllare la spesa familiare senza attrito.
Aggiunta di un partner per la gestione delle bollette condivise
Il rilascio di una carta complementare aiuta a dividere la spesa, utilities e abbonamenti in una dichiarazione mensile. La spesa consolidata può aumentare le ricompense o i benefici legati alla carta di credito Bank of Ireland Platinum e riduce il bisogno di trasferimenti costanti.
Accordiamoci prima dei confini. Discutere quali acquisti sono condivisi, come funzionano i rimborsi e cosa fare se la spesa supera il limite concordato. Impostare avvisi per transazioni di grandi dimensioni in modo che nessuno dei due partner si trovi davanti a sorprese.
Dare a un giovane maggiore indipendenza
I genitori chiedono spesso carta per i figli più grandi per coprire i viaggi, spese del collegio o emergenze. Iniziare con limiti di credito modesti e definire per cosa può essere utilizzata la carta.
Limiti di coppia con controllo regolare-L’insegnamento e l’educazione dei giovani devono essere accompagnati da un piano di incrementi graduali man mano che il giovane dimostra responsabilità finanziaria. Assicurarsi che il bambino comprenda la responsabilità, aspettative di rimborso e modalità per segnalare la perdita o il furto della carta.
Le migliori pratiche per monitorare e conciliare la spesa familiare
Le revisioni periodiche rendono più facile controllare la spesa familiare e individuare gli errori precocemente. Controllare le dichiarazioni mensili e riconciliare gli elementi in un semplice foglio di calcolo o in una app per il budgeting.
Abilitare reale-Altre funzioni possono essere utilizzate per l’aggiornamento dei dati-acquisti di valore. Tenere un elenco condiviso delle bollette attese in modo da risolvere rapidamente le spese controverse. Una buona comunicazione previene la maggior parte dei problemi prima che si aggravino.
Alternative da considerare in Irlanda
La scelta di come dividere le spese in famiglia dipende dai bisogni, età e fiducia. La carta di credito “Bank of Ireland Platinum” offre ai titolari delle carte un’ulteriore offerta gratuita, Eppure esistono altri sentieri. Qui di seguito sono alternative pratiche per pesare accanto a quella scheda.
Altre carte di credito irlandesi spesso consentono di aggiungere utenti supplementari o offrire funzionalità familiari. AIB, permanenti TSB e KBC hanno prodotti con politiche variabili sulle carte extra. Alcune cooperative di credito e emittenti fintech forniscono carte su misura con limiti controllati o-dashboard amichevoli. Modifica dei termini, quindi controllare la formulazione attuale sull’ammissibilità e le tasse prima di presentare domanda.
- Carte di credito AIB: opzioni comuni di carte supplementari e abbinamenti a premi.
- TSB permanente: pratico per i semplici, basso-costi aggiuntivi.
- KBC (dove attivo): digitale-le prime caratteristiche e i controlli semplici.
- Cooperative di credito e fintech: alternative per il servizio locale o controlli più rigorosi delle spese.
Opzioni per carte di debito familiari fornire un approccio diverso. Molte banche irlandesi gestiscono conti per giovani o adolescenti che rilasciano carte di debito sotto la supervisione dei genitori. Prepagati o controllati-le carte di spesa delle fintech consentono ai tutori di limitare i fondi senza creare passività creditizia. Rotte di debito evitano le spese d’interesse ma possono mancare alcune protezioni acquisto e ricompense trovati su carte di credito.
Valutare i pro e i contro del debito rispetto al credito per l’uso quotidiano della famiglia. Debit impedisce il rischio di credito e mantiene i bilanci più chiari. Le carte di credito possono costruire una cronologia dei pagamenti e aggiungere protezione agli acquisti. Scegliere l’opzione che corrisponde alle priorità della famiglia.
Un conto congiunto può essere adatto A coppie o compagni di casa che vogliono piena trasparenza. Un conto corrente condiviso o un conto di credito congiunto rende ogni transazione visibile A entrambe le parti e assegna la responsabilità legale in modo uguale. Questo sistema aiuta con le bollette condivise e il credito congiunto-costruzione.
Considerare gli svantaggi degli accordi congiunti. La responsabilità condivisa significa che la spesa eccessiva di una parte incide su entrambe le parti. Chiudere o suddividere un conto congiunto durante i cambiamenti di relazione può essere complesso. Se fiducia o lungo-i piani a termine sono incerti, le carte extra su un conto individuale possono essere più sicure.
Qui di seguito è un confronto compatto per le decisioni scintilla quando si valuta conto congiunto vs carte aggiuntive e altre opzioni disponibili in tutta l’Irlanda.
Conclusione
Il Conclusione della Banca d’Irlanda è che offrire a titolo gratuito ai titolari di carte, vantaggi pratici per le famiglie. Fatturazione consolidata, Protezioni di acquisto condivise e tracciamento più facile delle spese familiari rendono la carta platino un’opzione conveniente per le coppie e i genitori che vogliono un conto centrale. Ricorda che il titolare principale della carta rimane legalmente responsabile di tutti gli oneri.
Prima di te Scegliere la carta di platino Irlanda, valutare attentamente i fattori di ammissibilità e costi. Controllare gli aprs rappresentativi, commissioni per anticipi di denaro e transazioni all’estero, e confermare il numero di carte supplementari consentite. Fissare limiti di spesa, segnalazioni e norme di autorizzazione per mantenere il controllo e proteggere i crediti.
Per un riepilogo dei titolari di carte aggiuntivi adattato alle tue esigenze, Confronta le pagine dei prodotti attuali della Bank of Ireland e parla con il servizio clienti della Banca d’Irlanda o un consulente finanziario qualificato. Possono fornire fino-di-dati e indicazioni personalizzate, in modo da poter decidere se la carta platino è quella giusta per il vostro nucleo familiare.
FREQUENTI
Che cosa fa “titolari di carte aggiuntivi gratuiti” la carta di credito della Banca d’Irlanda?
Significa che il titolare del conto primario può richiedere una o più carte supplementari a nome di altre persone senza pagare un canone annuale aggiuntivo per tali carte. Le carte supplementari sono collegate allo stesso conto di credito e al medesimo estratto conto, e le transazioni effettuate su di essi inviano al conto primario secondo i termini della carta. I termini attuali della check bank of ireland per la formulazione esatta e eventuali limiti.
Quanti altri titolari di carte posso aggiungere ad una carta platino?
Molte banche consentono più carte supplementari su una carta di credito personale, ma il massimo esatto può variare a seconda del prodotto e nel tempo. Bank of Ireland di solito consente carte supplementari su conti personali con carta di credito, Quindi contattare Bank of Ireland o rivedere i termini del prodotto platino per confermare l’attuale numero massimo consentito.
I titolari di carte aggiuntivi influenzeranno il canone annuale?
Quando il prodotto in platino pubblicizza a titolo gratuito i titolari di carte supplementari, le carte supplementari sono rilasciate senza costi annuali separati. La tariffa annuale della carta primaria (eventuali) di solito si applica ancora. Tutte le spese dei titolari di carte supplementari appaiono sul conto primario e possono aumentare il costo complessivo attraverso interessi o transazioni aggiuntive, non attraverso commissioni extra per la carta.
Che è legalmente responsabile degli addebiti effettuati da altri titolari di carta?
Il titolare principale del conto è legalmente responsabile di tutti gli oneri sul conto, comprese quelle effettuate dai titolari di carte supplementari. Ciò significa che il titolare primario deve rimborsare l’intero saldo e accettare la responsabilità per le transazioni contestate, a meno che non si possa dimostrare frode o uso non autorizzato.
I titolari di carte supplementari sono sottoposti a un controllo del credito?
Spesso i titolari di carte supplementari non devono affrontare la stessa valutazione completa del credito come il richiedente primario, ma la banca può ancora verificare identità e indirizzo. I requisiti variano, Quindi la Banca d’Irlanda può chiedere il nome, data di nascita e prova dell’identità; in alcuni casi sono richiesti controlli o firme aggiuntivi.
Quanto velocemente vengono emesse e consegnate carte aggiuntive?
L’emissione di una carta supplementare può essere rapida—talvolta lo stesso giorno per l’autorizzazione—con consegna postale in pochi giorni lavorativi. I ritardi derivano comunemente da documentazione incompleta, problemi di verifica dell’identità o inadeguatezza degli indirizzi. Contattare il servizio clienti della banca d’Irlanda per informazioni specifiche sulla tempistica e sul tracciamento.
I titolari di carte aggiuntive ottengono le stesse protezioni per l’acquisto e la copertura del viaggio?
Nella maggior parte dei casi, gli acquisti effettuati da titolari di carte supplementari beneficiano delle stesse protezioni (copertura di acquisto, estensione della garanzia o assicurazione di viaggio) purché la transazione soddisfi le condizioni dell’assicuratore. Alcune assicurazioni richiedono che la carta primaria sia utilizzata per pagare le prenotazioni di viaggio, in modo da attivare una copertura, quindi verificare le condizioni della polizza prima di fare affidamento sui benefici.
Posso impostare dei limiti di spesa per ogni altro titolare della carta?
Il conto ha un limite di credito complessivo fissato dalla banca e le carte supplementari utilizzano tale limite. Alcune banche consentono per-sottocarta-limiti o massimali manuali della spesa, ma questa funzione varia. Controllare se la Bank of Ireland offra per-limiti delle carte o se è possibile richiedere controlli di autorizzazione per le singole carte supplementari.
Quali misure di sicurezza devo prendere quando do ad un membro della famiglia una carta supplementare?
Mantenere la riservatezza degli spilli, abilitare le segnalazioni di transazione (SMS, posta elettronica o app push), registro per due-l’autenticazione dei fattori nel settore bancario online e il monitoraggio regolare degli estratti conto;. Se il titolare della carta è giovane o inesperto, stabilire regole chiare sulle spese consentite e prendere in considerazione limiti più bassi o alternative come carte di debito o prepagate.
Cosa devo fare se si perde una carta aggiuntiva, rubato o utilizzato in modo improprio?
Contattare immediatamente la banca d’Irlanda per bloccare o annullare la carta tramite telefono o online banking. Esaminare le transazioni recenti e segnalare la sospetta frode al gardaí se necessario. La banca ti guiderà attraverso i moduli per controversie e frodi; agire rapidamente riduce la potenziale responsabilità.
Come appaiono le carte supplementari nel sistema bancario online e nell’app mobile?
Il titolare del conto primario di solito può visualizzare l’attività della carta supplementare, dettagli delle transazioni e soprannomi per le carte all’interno della banca online o dell’app di Bank of Ireland. Funzioni spesso includono l’impostazione di avvisi, Richiesta di sostituzione e scarico delle dichiarazioni, Anche se i controlli specifici dipendono dalle caratteristiche della banca.
Ci sono commissioni o tassi di interesse più elevati per i prelievi in contanti effettuati dai titolari supplementari della carta?
Gli anticipi di denaro da bancomat generalmente richiedono commissioni immediate e interessi più elevati a partire dalla data del prelievo. Tali oneri e interessi sono applicati al conto primario indipendentemente dalla carta supplementare utilizzata;. Anche, Le transazioni con l’estero spesso comportano un-tariffa in sterline e conversione di valuta al tasso dello schema delle carte.
I titolari di carte aggiuntivi guadagnano premi o punti in un programma comune di ricompensa?
Se la carta platino contiene un programma di premi o punti, le transazioni effettuate dai titolari di carte supplementari contribuiscono generalmente allo stesso saldo delle ricompense sul conto primario. Le strutture dei premi e le regole di ammissibilità variano, Quindi conferma le attuali condizioni di ricompensa sulle pagine dei prodotti della Bank of Ireland.
È un conto congiunto mai una opzione migliore di carte supplementari?
Un conto comune può offrire piena trasparenza e responsabilità condivisa, che si adatta a alcune coppie o partner commerciali. Tuttavia, conti congiunti comportano una reciproca responsabilità legale per i saldi e possono complicare la separazione. Le carte complementari preservano la responsabilità del titolare principale del conto, consentendo al contempo l’accesso condiviso—scegliere in base alla fiducia, obiettivi finanziari e come si desidera assegnare la responsabilità.
Quali alternative esistono in Irlanda per l’accesso alla carta di famiglia?
Le alternative includono-conti correnti collegati con altre carte di debito, conti per adolescenti o giovani presso grandi banche come AIB, TSB o KBC permanenti (se disponibile), Prepagato e controllato-carte di spesa delle fintech, e opzioni cooperative di credito. Ognuno ha diverse protezioni, controlli e implicazioni per la responsabilità rispetto alle carte di credito complementari.
Dove posso trovare le tariffe esatte, rappresentativa APR e oltre-di-termini di data per la carta platino?
Per le cifre precise sulle tasse annuali, rappresentante APR, tassi di interesse e limiti della copertura assicurativa, consultare le pagine ufficiali dei prodotti della Bank of Ireland o rivolgersi al servizio clienti di questa banca. Caratteristiche e tariffe del prodotto cambiano nel tempo, quindi confermare i termini attuali prima di applicare.
Contenuti creati con l'aiuto dell'intelligenza artificiale.