Anúncios
Procurando benefícios exclusivos de viagem e taxas de juros reduzidas com o cartão Platinum do BOI?
Você continuará no mesmo site
O cartão de crédito Bank of Ireland Platinum oferece uma solução prática para famílias na Irlanda que desejam compartilhar uma conta de crédito. Como um dos principais bancos de varejo e comerciais da Irlanda, com uma extensa rede de agências e uma forte presença digital, o Bank of Ireland oferece um cartão de crédito Platinum que os clientes irlandeses conhecem e confiam. O principal atrativo é simples: cartões adicionais gratuitos podem ser emitidos na conta principal sem custo adicional, permitindo que membros da família ou da casa utilizem a mesma conta para as despesas diárias.
Este artigo explica o que o produto cartão de crédito Platinum na Irlanda inclui e como a funcionalidade de cartões adicionais gratuitos funciona. Você lerá sobre os requisitos, custos, controle de gastos, proteções e situações reais para ajudá-lo a decidir se este cartão de crédito familiar da Bank of Ireland é adequado para as necessidades da sua família.
Todas as informações aqui apresentadas são baseadas nos detalhes dos produtos do Bank of Ireland e em fatos comuns sobre as características dos cartões de crédito, a proteção ao consumidor e as responsabilidades regulatórias na Irlanda. O objetivo é fornecer orientações claras e práticas, para que você possa comparar as opções e aplicá-las com confiança.
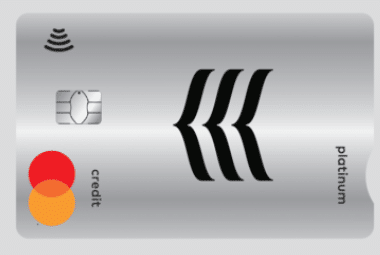
Platinum Credit Card
Principais pontos a serem destacados
- O cartão de crédito Bank of Ireland Platinum permite a inclusão de usuários adicionais na conta principal, sem custo.
- É apoiado pelas agências e serviços digitais do Bank of Ireland, proporcionando confiança e conveniência para os clientes locais.
- Esta funcionalidade permite que famílias compartilhem despesas, mantendo uma única conta e a responsabilidade de pagamento.
- Este guia aborda os critérios de elegibilidade, custos, medidas de controle, proteções e exemplos práticos para famílias.
- Os detalhes são baseados nas informações sobre produtos do Bank of Ireland e nas práticas regulatórias padrão da Irlanda.
Escolhendo o cartão de crédito ideal da Bank of Ireland: A melhor opção para um cliente com gastos elevados e com responsabilidade financeira
Perfil-alvo: Um residente irlandês com idade entre 40 e 60 anos, com situação financeira estável, que gasta uma quantia significativa, mas que consistentemente paga o valor total todo mês.
Para alguém que administra bem o dinheiro e faz grandes compras mensais, a prioridade ao escolher um cartão de crédito não é a taxa de juros—já que essas taxas são evitadas—, mas sim os benefícios, recompensas e o valor geral que o cartão pode oferecer.
Considerando isso, aqui está uma comparação estratégica das opções de cartões de crédito do Bank of Ireland (BOI) para determinar qual oferece as maiores vantagens.
Comparativo para usuários com alto consumo que pagam o valor total do saldo
O cartão Aer Visa possui uma taxa de juros moderada e cobra uma taxa mensal de aproximadamente €6.50. Seus principais benefícios para este perfil são os benefícios em milhas Avios e o seguro de viagem familiar para múltiplos destinos, que a empresa oferece. É considerado a melhor opção, recebendo uma recomendação de cinco estrelas.
O cartão de crédito Platinum oferece a menor taxa de juros, mas possui uma taxa anual de cerca de €76.18. Embora ofereça uma taxa de juros baixa e um limite de crédito elevado, esses benefícios não são particularmente vantajosos para este perfil, o que o torna uma opção de baixo valor, com avaliação de duas estrelas.
O cartão de crédito Classic tem a maior taxa de juros, mas não cobra nenhuma taxa anual ou mensal. Inclui apenas funcionalidades básicas, mas ainda assim é uma opção aceitável, recebendo uma recomendação de três estrelas.
O cartão de crédito estudantil também possui uma taxa de juros elevada e não possui taxas associadas. No entanto, oferece limites de crédito baixos e não oferece nenhum tipo de recompensa, o que o torna inadequado para este perfil e resulta em uma avaliação de uma estrela.
Observação: Todas as cartões BOI incluem o imposto anual do governo €30.
Análise Estratégica por Tipo de Cartão
Como você paga o valor total do seu saldo todo mês, o cartão ideal para você é aquele que oferece o máximo de benefícios e vantagens, e não um que se concentra na economia de juros.
1. Melhor opção: O cartão de crédito Aer Visa
Este cartão oferece o melhor custo-benefício para quem gasta muito e quer evitar o pagamento de juros.
O que o diferencia:
- Sistema de Recompensas: Cada compra garante Avios (pontos de fidelidade da Aer Lingus/IAG). Com o seu nível de gastos, esses pontos se acumulam rapidamente e podem ser convertidos em voos gratuitos, upgrades e outros benefícios de viagem.
- Valor do seguro: O cartão inclui um seguro de viagem familiar para múltiplos destinos no mundo—benefícios que frequentemente superam o custo anual do cartão (aproximadamente €78/ano).
- Condições para obter bônus: Clientes que gastam significativamente geralmente atendem ao limite de gastos anual (cerca de €5,000) necessário para desbloquear benefícios importantes, como passagens de ida e volta gratuitas dentro da Europa.
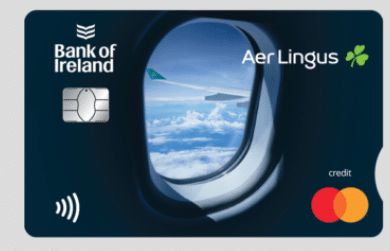
Aer
2. O cartão Platinum: Taxa de juros atrativa, mas talvez não seja a melhor opção para você
O principal atrativo do cartão Platinum é sua taxa de juros baixa.
Por que isso é desnecessário:
- O APR não faz diferença: Como você nunca tem um saldo, a taxa de juros reduzida (cerca de 13,79%) não oferece nenhuma vantagem.
- Pagamento sem Utilização: Pagar a taxa anual por um recurso que não utiliza resulta em uma má gestão de custos.
- Criado para quem tem dívidas: Este cartão é vantajoso para pessoas que têm dívidas de forma consistente—o oposto dos seus hábitos financeiros.
3. O Cartão Clássico: Sem taxa, mas sem benefícios
Enquanto o cartão Classic não tem custo adicional além do imposto governamental, ele não oferece nenhum benefício ou vantagem de viagem.
Por que não é a melhor opção:
- Cada euro gasto com este cartão não gera nenhuma recompensa.
- Essas mesmas compras poderiam gerar milhas Avios no cartão Aer Visa e contribuir para voos e seguros gratuitos.
- É confiável, mas não foi otimizado para quem tem um alto poder de compra.
Recomendação final para uma pessoa com alto poder de compra e que busca responsabilidade financeira
O cartão Visa do Bank of Ireland é a opção mais vantajosa, oferecendo a melhor combinação de benefícios, seguro de viagem e valor geral para quem paga o valor total do cartão todo mês.
Visão geral do cartão de crédito Bank of Ireland Platinum
O cartão de crédito Bank of Ireland Platinum se destaca em relação às opções padrão da Visa e Mastercard. Oferece limites de crédito mais elevados, juntamente com proteções e benefícios adicionais, ideais para viajantes frequentes e aqueles que fazem gastos maiores. As características típicas de um cartão Platinum incluem pagamentos sem contato, segurança chip-and-PIN, substituição de emergencial do cartão e cobertura relacionada a viagens. Esses aspectos visam facilitar as despesas diárias e tornar as viagens ao exterior menos estressantes.
As principais vantagens geralmente incluem proteção na compra e garantias estendidas em itens elegíveis. Os titulares do cartão podem ter acesso a serviços de assistência personalizados e benefícios relacionados ao estilo de vida. Cartões adicionais gratuitos podem simplificar as finanças domésticas, permitindo consolidar as compras em uma única conta. Essas vantagens de cartão de crédito que as famílias na Irlanda valorizam, quando desejam um processo de cobrança claro e acesso compartilhado sem a necessidade de contas separadas.
Quem se beneficiaria com um cartão Platinum depende dos hábitos de consumo e das expectativas de serviço. É ideal para famílias que precisam de acesso compartilhado, para viajantes frequentes que desejam incluir seguros de viagem adicionais, e para clientes que planejam despesas mensais maiores. Pessoas que buscam limites mais elevados ou benefícios premium encontrarão esta categoria mais adequada do que as cartões de nível básico.
Para comparar as opções disponíveis, é útil avaliar os benefícios em relação às taxas e aos critérios de elegibilidade. Candidatos com gastos modestos ou necessidades de viagem mínimas podem preferir um cartão padrão do Bank of Ireland. Aqueles que buscam benefícios e proteções adicionais provavelmente escolherão o plano Platinum, devido à sua cobertura mais ampla e ao atendimento ao cliente aprimorado.
A tabela abaixo resume as principais diferenças, para que você possa comparar as cartões do Bank of Ireland de forma rápida e fácil.
Cartão de Crédito Platinum do Bank of Ireland: Adicione até dois titulares
Muitas famílias desejam ter clareza sobre como adicionar pessoas a uma conta de cartão de crédito. O cartão de crédito Platinum da Bank of Ireland oferece cartões adicionais, permitindo que as despesas familiares sejam gerenciadas a partir de uma única conta. Esta seção explica o que significa ter cartões adicionais gratuitos, quantos cartões extras o Bank of Ireland pode permitir e os benefícios práticos para a gestão do cartão de crédito familiar no dia a dia.
O que significa “cartões adicionais gratuitos”
“Cartões adicionais gratuitos” significa que o titular da conta principal pode solicitar um ou mais cartões adicionais, em nome de outra pessoa, sem pagar uma taxa anual extra. Cada cartão adicional está vinculado à mesma conta de crédito e aparece no mesmo extrato mensal.
Os titulares de cartões adicionais recebem um cartão físico e podem utilizar o valor disponível dentro das condições estabelecidas para a conta. O titular principal do cartão continua sendo legalmente responsável por todos os gastos, por isso, é importante que existam regras claras entre os membros da família para evitar mal-entendidos.
Quantos titulares de cartão adicionais são permitidos
O número de cartões adicionais que o Bank of Ireland permite pode variar dependendo do produto e do período. Muitos bancos permitem a emissão de múltiplas cartões adicionais em um cartão de crédito pessoal, e o Bank of Ireland geralmente oferece essa flexibilidade para sua linha Platinum.
Os limites exatos podem mudar, portanto, verifique os termos do Bank of Ireland ou entre em contato com o banco para obter o valor máximo atual para o produto Platinum. Através do telefone ou do sistema de banco online, você poderá verificar se é possível adicionar parceiros, filhos adultos ou cuidadores, e quantas cartões poderá solicitar.
Benefícios para os membros da família e gestão da casa
O sistema de cobrança centralizado facilita o planejamento financeiro. Uma fatura mensal cobre todas as despesas da casa, facilitando o acompanhamento de gastos com alimentos, serviços públicos e custos de creche em um único lugar.
Pontos, proteções de compra ou benefícios de viagem que se aplicam à conta podem se estender a outros titulares de cartão, dependendo das regras do cartão. Isso ajuda toda a família a aproveitar ao máximo os gastos diários.
Entregar um cartão a um familiar idoso ou a alguém que precise de ajuda para gerenciar pagamentos pode ser uma solução prática. O titular principal da carta pode supervisionar o uso, enquanto o titular secundário mantém a independência financeira para compras do dia a dia.
Critérios de elegibilidade e processo de inscrição
O texto a seguir explica quem pode solicitar o cartão Bank of Ireland Platinum e o que esperar ao solicitar. Cobre as verificações padrão de elegibilidade, o processo adicional para adicionar o titular da carta e os prazos típicos para aprovação e entrega.
Quem pode solicitar o cartão principal
Os candidatos devem ter pelo menos 18 anos e residir normalmente na Irlanda. O Bank of Ireland solicita comprovantes de identidade, como um passaporte ou carteira de motorista, o número PPS e comprovante de residência recente. Os credores geralmente solicitam evidências de renda ou outras informações para comprovar a capacidade de pagar a dívida.
Cumprir esses critérios não garante a aprovação. O Bank of Ireland realiza uma avaliação completa do crédito e considera o histórico de crédito, as obrigações existentes e a capacidade de pagamento antes de tomar uma decisão.
Adicionar um novo titular da conta: informações necessárias
O titular da conta principal deve solicitar qualquer cartão adicional. As informações típicas necessárias para adicionar um novo titular de cartão incluem o nome completo, data de nascimento e endereço residencial atual. O banco pode solicitar comprovante de identidade e uma amostra de assinatura para fins de verificação.
Em muitos casos, os titulares de cartões adicionais não precisam passar por uma análise de crédito completa. O titular principal da conta dá o seu consentimento e continua sendo responsável por todos os encargos da conta. Siga o processo de adição de novos titulares de cartão estabelecido pelo Bank of Ireland, para evitar atrasos.
Tempos típicos de aprovação e razões comuns para atrasos
Emitir um cartão adicional pode ser um processo rápido. O processamento pode levar de um dia útil até alguns dias úteis, enquanto a entrega postal do cartão físico pode levar vários dias úteis.
Os atrasos frequentemente ocorrem devido à documentação incompleta, discrepâncias na identificação ou endereço, e verificações de segurança adicionais. Caso seja necessário, o banco poderá entrar em contato com você para obter mais informações. Entre em contato com o atendimento ao cliente do Bank of Ireland para obter informações sobre o status atual e obter orientações caso uma solicitação esteja demorando mais do que o esperado.
Custos, taxas e juros
O produto Platinum do Bank of Ireland pode ter uma taxa anual padrão para o cartão principal. Quando a oferta inclui cartões adicionais gratuitos, os cartões extras são fornecidos sem a cobrança de uma taxa anual adicional. Todos os gastos e quaisquer juros de cartões adicionais são creditados na conta principal, de modo que os custos são derivados do uso total, e não de taxas específicas de cada cartão.
Taxa anual adicional para titulares de cartão raramente é cobrada diretamente na sua fatura. É importante verificar os termos atuais do produto para confirmar se há algum desconto promocional aplicável e se ele é válido por um período limitado.
O índice APR (Taxa de Juros Anual) fornece uma indicação dos custos de empréstimo e ajuda a comparar diferentes cartões. Para cartões premium, as faixas típicas variam; juros são aplicados aos saldos mantidos além de qualquer período sem juros. Caso não pague o valor total, serão aplicados juros de compra, conforme a taxa padrão do cartão.
Os dados do APR Bank of Ireland podem variar. Consulte as taxas publicadas pelo Bank of Ireland ou entre em contato com o atendimento ao cliente para verificar as taxas de juros atuais do cartão Platinum.
Saques antecipados em caixas eletrônicos geram taxas imediatas e, geralmente, uma taxa de juros mais alta, que começa a ser cobrada a partir da data do saque. As despesas no exterior são convertidas de acordo com a taxa do sistema de cartão e, frequentemente, incluem uma taxa adicional por transação não em moeda esterlina.
Antes de viajar, verifique as taxas de saque de dinheiro no exterior e a porcentagem de transações em moeda diferente da moeda local. Essas taxas podem aumentar o custo efetivo de usar um cartão no exterior, em comparação com o que o APR (taxa de juros anual) indica.
Uma lista de verificação simples ajuda: confirmar se ainda há titulares de cartão sem taxa, anotar a taxa de juros anual (APR) do representante, verificar as taxas de saque de dinheiro no exterior e revisar a tabela completa de taxas para qualquer cobrança específica ou excepcional.
Limites de gastos e opções de controle para titulares adicionais de cartão
Entender como as cartas adicionais interagem com a conta principal ajuda você a manter o controle. A principal carta de crédito Bank of Ireland Platinum possui o limite de crédito geral. As cartas adicionais também se baseiam naquele mesmo limite, portanto, o comportamento de cada usuário afeta o equilíbrio financeiro da família.
Como os limites de gastos são gerenciados
O banco estabelece um limite de crédito único para a conta principal. Este valor inclui as compras feitas pela principal conta e por quaisquer outras contas adicionais. Alguns emissores oferecem limites por cartão ou sub-limites, mediante solicitação. Entre em contato com o Bank of Ireland para verificar se eles podem aplicar limites manuais a cada cartão adicional.
Quando os limites por cartão não estiverem disponíveis, utilize regras claras e verificações regulares para garantir que os gastos compartilhados permaneçam dentro do orçamento. Revise as demonstrações mensais e estabeleça orçamentos pessoais para cada membro da família, a fim de evitar surpresas.
Autorização e alertas para o uso adicional de cartões
As notificações permitem que os titulares principais monitorem as transações em tempo real, ou quase. O Bank of Ireland oferece alertas de cartão para transações, através do aplicativo móvel, notificações push, SMS e e-mail. Ative esses alertas para acompanhar os gastos em tempo real.
Os controles de autorização podem incluir a autorização de comerciantes online, a restrição de valores para pagamentos sem contato ou o bloqueio de saques em dinheiro. Ative todas as opções de notificação e autorização razoáveis para reduzir o risco de gastos não autorizados ou acidentais.
Estabelecer limites razoáveis para adolescentes e dependentes
Converse com os titulares de cartão mais jovens sobre limites razoáveis antes de entregar o cartão. Utilize as ferramentas do banco para restringir as categorias de retirada e gastos, sempre que possível. Para adolescentes, estabeleça regras claras e um limite semanal ou mensal para ajudar a desenvolver bons hábitos.
Se não forem disponíveis opções de controle detalhado, considere alternativas de débito ou cartões pré-pagos para os dependentes. Reconcilie as contas regularmente e utilize os limites de alerta de cartão para adolescentes para identificar transações incomuns rapidamente.
Recompensas, benefícios e proteção de compra

Cartões premium geralmente incluem uma combinação de recursos de fidelidade e uma capa protetora. O cartão Platinum do Bank of Ireland pode estar vinculado a programas de pontos, ofertas de parceiros ou a um sistema de reembolso simples em compras do dia a dia. Os titulares dos cartões devem verificar os termos do banco para obter as taxas e parcerias mais recentes, antes de confiar em qualquer programa de recompensas.
Recompensas
Programas típicos oferecem pontos por cada euro gasto, com bônus para viagens ou refeições. Algumas cartões oferecem promoções sazonais ou bônus de acúmulo de pontos em categorias específicas. Se você valoriza programas de milhas ou crédito em faturas, compare a taxa de acúmulo e a flexibilidade de resgate antes de escolher um cartão.
Proteção na compra e extensão da garantia
As cartões de nível superior geralmente oferecem proteção de compra por um período limitado após a aquisição, cobrindo roubo ou danos acidentais. Uma garantia estendida pode adicionar um ou dois anos à garantia do fabricante. Essas proteções dependem de compras qualificadas e dos limites da apólice, portanto, verifique os valores da cobertura, as exclusões e quaisquer franquias aplicáveis.
Seguro de viagem e serviços relacionados
As apólices de seguro de viagem oferecidas em cartões premium podem incluir cobertura para emergências médicas, proteção para bagagem e cancelamento de viagens. Serviços de assistência de emergência e concierge podem ser encontrados em cartões de nível “Platinum”. Confirmar os critérios de elegibilidade, os limites de cobertura e se a solicitação de reembolso exige que as reservas de viagem tenham sido pagas com o cartão.
Como os titulares adicionais de cartão são cobertos
As cartões adicionais geralmente desfrutam das mesmas proteções que o titular do cartão principal para compras elegíveis. Isso significa que as compras feitas com um cartão adicional podem ter direito às políticas de “proteção de compra” oferecidas pelo Bank of Ireland, desde que a conta como um todo atenda às condições exigidas pela seguradora.
Para benefícios relacionados a viagens, muitas seguradoras exigem que a conta principal, utilizada para pagar transporte ou hospedagem, seja a responsável por ativar a cobertura adicional do seguro de viagem. Guarde os comprovantes e referências de reserva para comprovar qualquer reclamação.
Para evitar surpresas, leia atentamente os termos e condições e entre em contato com o Bank of Ireland para confirmar os benefícios do cartão Platinum em Irlanda e os termos exatos da proteção de compra que o Bank of Ireland oferece para outros titulares de cartão.
Considerações de segurança e responsabilidade
O cartão de crédito Platinum da Bank of Ireland oferece conveniência para as despesas familiares. Isso implica em responsabilidades. Saber quem paga por quê e como proteger a conta ajuda a reduzir o estresse e a garantir a segurança financeira.
Quem é responsável pelas cobranças feitas por outros titulares de cartão
O titular principal da conta é legalmente responsável por todos os encargos relacionados à conta. Isso inclui as transações realizadas por titulares de cartões adicionais. Caso haja um desacordo em relação a uma compra, o titular principal do cartão deverá arcar com as responsabilidades de reembolso, a menos que a fraude seja comprovada para o Bank of Ireland ou que a disputa seja resolvida a seu favor.
Medidas de segurança e proteção da conta
O Bank of Ireland utiliza sistemas de chip e PIN, bem como limites para pagamentos sem contato, a fim de reduzir o uso não autorizado. O aplicativo móvel oferece serviços bancários online seguros e autenticação de dois fatores para o acesso. Cadastrar-se para receber alertas sobre transações ajuda a identificar atividades incomuns rapidamente.
Hábitos simples ajudam a proteger a conta. Nunca compartilhe os códigos PIN, mantenha os cartões em um local seguro e destrua os extratos antigos. Defina limites sensatos para o uso sem contato e revise as notificações do aplicativo diariamente para manter a segurança do cartão. (Banco de Irlanda)
Passos a serem seguidos caso um cartão adicional seja perdido ou utilizado indevidamente
Agir rapidamente para minimizar as perdas. Siga estes passos para encontrar um cartão perdido na Irlanda:
- Bloqueie ou cancele o cartão adicional imediatamente através do aplicativo Bank of Ireland ou por telefone.
- Verifique as transações recentes e sinalize qualquer atividade não autorizada ao banco.
- Relate qualquer suspeita de fraude à polícia (Gardaí) caso haja indícios de comportamento criminoso.
- Preencha qualquer formulário de resolução de disputas ou denúncias de fraude solicitado pelo Bank of Ireland e mantenha registros de todas as comunicações.
A ação rápida reduz a probabilidade de grandes perdas e ajuda a determinar a responsabilidade adicional que os titulares de cartão podem criar. Mantenha os números de telefone e os detalhes de acesso online atualizados, para que possa responder prontamente.
Gerenciar contas online e através de dispositivos móveis
Configurar seu cartão de crédito da Bank of Ireland para acesso online agiliza as transações bancárias diárias. Registre-se para o serviço de internet banking ou para o aplicativo móvel, criando credenciais, verificando sua identidade com sua carteira de motorista ou passaporte, e vinculando seu cartão de crédito ao seu perfil. Escolha uma senha forte e configure as preferências de segurança, como a verificação em duas etapas. Após se inscrever, você pode verificar seus saldos instantaneamente, efetuar pagamentos e baixar extratos eletrônicos.
Configurando o acesso online à conta do cartão de crédito
Comece baixando o aplicativo do Bank of Ireland ou acessando o portal de internet banking. Insira seus dados pessoais e siga as instruções para confirmar sua identidade. Adicione o número do seu cartão de crédito à conta, para que ele apareça junto com as outras contas. Selecione opções de notificação adequadas e revise as configurações de comunicação para extratos e documentos fiscais.
Gerenciar outros titulares de cartão através do aplicativo
O aplicativo permite que os titulares da conta principal visualizem as atividades de cartões adicionais. Você pode atribuir apelidos a cada cartão para facilitar o acompanhamento dos gastos. Em muitos casos, você pode solicitar cartões de substituição, pausar um cartão ou definir controles básicos dentro da área do aplicativo “gerenciar cartões adicionais“. Familiarize-se com os menus de gerenciamento de cartões para que possa atualizar alertas ou limites quando necessário.
Notificações, extratos e categorização de transações
Ative os alertas de transações para receber notificações em tempo real sempre que um cartão for utilizado. Baixe os extratos mensais por e-mail para comparar os gastos e manter registros para o planejamento financeiro. Utilize as ferramentas de categorização ou análise de gastos já disponíveis para agrupar as transações por categorias como supermercado, contas ou viagens. Exporte os dados se preferir revisar os gastos em uma planilha ou em registros domésticos.
Verificações regulares protegem toda a conta. Reconcilie as atividades relacionadas ao cartão com os extratos mensais e ajuste as configurações no aplicativo, caso os padrões mudem. Essas etapas ajudam as famílias a manter o controle ao usar o cartão de crédito do Bank of Ireland online e pelo aplicativo móvel.
Cenários do dia a dia e dicas para o usuário
Adicionar cartões adicionais a uma conta de crédito pode tornar a vida diária mais fácil. As ideias práticas a seguir mostram como usar um cartão para dividir despesas domésticas, emitir um cartão para crianças mais velhas e monitorar os gastos familiares de forma eficiente.
Adicionar um parceiro para gerenciar as contas compartilhadas
Emitir um cartão adicional para um parceiro ajuda a dividir as despesas com alimentos, contas e assinaturas em uma única fatura mensal. O uso consolidado do cartão de crédito Bank of Ireland Platinum pode aumentar quaisquer benefícios ou vantagens associados a ele, e reduzir a necessidade de transferências constantes.
Estabeleça os limites de forma clara, inicialmente. Discutir quais compras são compartilhadas, como funcionam os pagamentos e o que fazer caso os gastos ultrapassem os limites acordados. Defina alertas para transações de grande valor, para que nenhum dos parceiros fique surpreso.
Conceder mais autonomia a um jovem adulto
Os pais frequentemente perguntam sobre um cartão para crianças mais velhas para cobrir despesas de viagem, custos universitários ou emergências. Comece com limites de crédito modestos e defina para quais finalidades a cartão pode ser utilizado.
Estabelecer limites financeiros, com verificações regulares sobre as atividades, e um plano para aumentos graduais, à medida que o jovem adulto demonstre responsabilidade financeira. Certifique-se de que a criança entenda sobre a responsabilidade, as expectativas de reembolso e como reportar um cartão perdido ou roubado.
Melhor prática para monitorar e controlar os gastos familiares
Revisões regulares facilitam o acompanhamento dos gastos da família e a identificação de erros de forma precoce. Verifique as contas mensalmente e compare os valores em uma planilha simples ou em um aplicativo de orçamento.
Ative alertas de transações em tempo real e configure avisos automáticos para compras de alto valor. Mantenha uma lista compartilhada das despesas esperadas para que as cobranças contestadas possam ser resolvidas rapidamente. Uma boa comunicação evita a maioria dos problemas antes que eles se agravem.
Alternativas a serem consideradas na Irlanda
A forma como dividir as despesas dentro de uma família depende das necessidades, da idade e da confiança entre os membros. O cartão de crédito Platinum da Bank of Ireland oferece a possibilidade de adicionar outros titulares, mas existem outras alternativas. Abaixo, apresentamos alternativas práticas para serem consideradas em conjunto com essa opção.
Outras cartões de crédito irlandeses frequentemente permitem adicionar usuários adicionais ou oferecer recursos para famílias. AIB, Permanent TSB e KBC oferecem produtos com diferentes políticas em relação a cartões adicionais. Algumas cooperativas de crédito e empresas de tecnologia financeira oferecem cartões personalizados, com limites controlados ou painéis de controle adaptados para famílias. As condições estão sujeitas a alterações, por isso, verifique o texto atual sobre os critérios de elegibilidade e as taxas antes de se candidatar.
- Cartões de crédito AIB: opções complementares comuns e programas de recompensas.
- Permanent TSB: uma opção prática para serviços adicionais simples e de baixo custo.
- KBC (onde está disponível): recursos e controles intuitivos, com foco na experiência digital.
- Cooperativas de crédito e empresas de tecnologia financeira: alternativas para serviços locais ou para um controle mais rigoroso dos gastos.
Opções de cartão de débito familiar oferecem uma abordagem diferente. Muitos bancos irlandeses oferecem contas para jovens ou adolescentes, que emitem cartões de débito com supervisão dos pais. Cartões pré-pagos ou com limite de gastos, oferecidos por empresas de tecnologia financeira, permitem que os responsáveis limitem os recursos, sem criar uma responsabilidade financeira. Cartões de débito evitam o pagamento de juros, mas podem não oferecer as mesmas proteções e benefícios que os cartões de crédito.
Analise os prós e contras do uso de débito versus crédito para o uso diário em família. O débito ajuda a reduzir o risco de crédito e a manter os orçamentos mais claros. Os cartões de crédito podem ajudar a construir um histórico de crédito e oferecer proteção em compras. Selecione a opção que melhor se adapta às prioridades da sua família.
Uma conta conjunta pode ser adequada para casais ou colegas de casa que desejam total transparência. Uma conta corrente conjunta ou conta de crédito compartilhada torna todas as transações visíveis para ambas as partes e atribui a responsabilidade legal de forma igual. Esta configuração facilita o pagamento de contas em conjunto e a construção de um bom histórico de crédito.
Considere os aspectos negativos de acordos conjuntos. Responsabilidade compartilhada significa que o excesso de gastos de uma parte afeta ambas. Fechar ou dividir uma conta conjunta durante mudanças no relacionamento pode ser um processo complexo. Se a confiança ou os planos de longo prazo forem incertos, ter cartões adicionais em uma conta individual pode ser mais seguro.
A seguir, apresentamos uma comparação concisa para auxiliar na tomada de decisões ao avaliar a opção de conta conjunta versus cartões adicionais, e outras opções disponíveis na Irlanda.
Conclusão
A conclusão do Bank of Ireland Platinum é que oferecer cartões adicionais gratuitos traz vantagens claras e práticas para os lares. O sistema de faturamento unificado, a proteção de compras compartilhada e o acompanhamento mais fácil dos gastos familiares tornam o cartão Platinum uma opção conveniente para casais e pais que desejam ter uma conta central. Lembre-se que o titular principal do cartão continua sendo legalmente responsável por todos os encargos.
Antes de escolher o cartão Platinum na Irlanda, avalie cuidadosamente os critérios de elegibilidade e os custos envolvidos. Verifique as taxas de juros efetivas, as taxas para empréstimos de dinheiro e transações no exterior, e confirme quantas cartões adicionais são permitidos. Defina limites de gastos, alertas e regras de autorização para manter o controle e proteger o crédito.
Para obter um resumo adicional de titulares de cartão adaptado às suas necessidades, compare as páginas atuais de produtos do Bank of Ireland e converse com o atendimento ao cliente do Bank of Ireland ou com um consultor financeiro qualificado. Eles podem fornecer dados atualizados e orientações personalizadas, para que você possa decidir se o cartão Platinum é a opção ideal para sua família.
PERGUNTAS FREQUENTES
O que significa “cartões adicionais gratuitos” no cartão de crédito Bank of Ireland Platinum?
Isso significa que o titular da conta principal pode solicitar uma ou mais cartões adicionais, em nome de outras pessoas, sem ter que pagar uma taxa anual extra para esses cartões. As cartões adicionais estão vinculados à mesma conta e extrato, e as transações realizadas neles são registradas na conta principal, de acordo com os termos do cartão. Verifique os termos atuais da Bank of Ireland para obter a redação exata e quaisquer limites aplicáveis.
Quantas outras pessoas posso adicionar como titulares de um cartão Platinum?
Muitos bancos permitem a emissão de várias cartões adicionais em um cartão de crédito pessoal, mas o número máximo exato pode variar dependendo do produto e ao longo do tempo. O Bank of Ireland geralmente permite a emissão de cartões adicionais em contas de cartões de crédito pessoais. Portanto, entre em contato com o Bank of Ireland ou consulte os termos do produto Platinum para confirmar o número máximo atualmente permitido.
O aumento no número de titulares de cartão afetará a taxa anual?
No produto Platinum, é oferecido a possibilidade de adicionar mais cartões, mas as cartas adicionais são emitidas sem um custo anual adicional. A taxa anual do cartão principal (se houver) geralmente continua a se aplicar. Todas as despesas realizadas pelos titulares de cartões adicionais aparecem na conta principal e podem aumentar o custo total, seja através de juros ou de outras transações, e não através de taxas adicionais.
Quem é legalmente responsável pelas cobranças feitas por outros titulares de cartão?
O titular principal da conta é legalmente responsável por todas as despesas da conta, incluindo aquelas feitas por titulares de cartões adicionais. Isso significa que o titular principal deve pagar o valor total e assumir a responsabilidade pelas transações contestadas, a menos que se possa comprovar fraude ou uso não autorizado.
Os titulares de cartões adicionais passam por uma análise de crédito?
Frequentemente, os titulares de cartões adicionais não passam pelo mesmo processo de avaliação de crédito completo que o titular principal, mas o banco ainda pode verificar a identidade e o endereço. Os requisitos variam, por isso, o Bank of Ireland pode solicitar o nome, data de nascimento e comprovante de identidade; em alguns casos, podem ser exigidas verificações adicionais ou assinaturas.
Quanto tempo leva para que as cartas adicionais sejam emitidas e entregues?
Emitir um cartão adicional pode ser um processo rápido—às vezes, mesmo no mesmo dia para autorização—e a entrega por correio leva alguns dias úteis. Atrasos geralmente ocorrem devido à documentação incompleta, problemas na verificação de identidade ou discrepâncias nos endereços. Entre em contato com o atendimento ao cliente do Bank of Ireland para obter informações específicas sobre horários e acompanhamento.
Os titulares adicionais de cartão têm as mesmas proteções de compra e cobertura de viagem?
Na maioria dos casos, as compras realizadas por titulares de cartões adicionais se beneficiam das mesmas proteções (cobertura de compra, extensão de garantia ou seguro de viagem), desde que a transação esteja de acordo com os termos da seguradora. Algumas seguradoras exigem que o cartão principal seja utilizado para efetuar o pagamento das reservas de viagem, a fim de ativar a cobertura. Portanto, verifique os termos da apólice antes de confiar nos benefícios.
Posso definir limites de gastos para cada novo titular de cartão?
A conta possui um limite de crédito geral, definido pelo banco, e os cartões adicionais utilizam esse limite. Algumas instituições financeiras permitem limites individuais por cartão ou limites manuais de gastos, mas essa funcionalidade varia. Verifique se o Bank of Ireland oferece limites por cartão ou se é possível solicitar autorizações adicionais para cartões complementares individuais.
Quais medidas de segurança devo tomar ao entregar um cartão adicional a um membro da família?
Mantenha os códigos PIN em sigilo, ative as notificações de transações (SMS, e-mail ou notificação no aplicativo), registre-se para a autenticação de dois fatores no sistema bancário online e monitore seus extratos regularmente. Se o titular do cartão for jovem ou inexperiente, estabeleça regras claras sobre os gastos permitidos e considere limites menores ou alternativas, como cartões de débito ou pré-pagos.
O que devo fazer se um cartão adicional for perdido, roubado ou usado de forma inadequada?
Entre em contato imediatamente com o Bank of Ireland para bloquear ou cancelar o cartão, seja por telefone ou através do sistema de internet banking. Revise as transações recentes e, se necessário, relate qualquer suspeita de fraude à polícia (Gardaí). O banco irá orientá-lo na preenchimento de formulários relacionados a disputas e fraudes; agir rapidamente reduz o risco de responsabilidade.
Como as cartas adicionais aparecem no sistema de internet banking e no aplicativo móvel?
O titular principal da conta geralmente pode visualizar informações adicionais sobre as cartões, detalhes das transações e apelidos dentro do sistema bancário online ou do aplicativo do Bank of Ireland. As funções geralmente incluem a configuração de alertas, o pedido de substituições e o download de extratos, embora as opções específicas dependam das funcionalidades oferecidas pelo banco.
Existem taxas ou juros mais altos para saques em dinheiro realizados por titulares de cartões adicionais?
Os empréstimos de dinheiro retirados de caixas eletrônicos geralmente estão sujeitos a taxas imediatas e a juros mais altos, a partir da data do saque. Essas taxas e juros são aplicadas à conta principal, independentemente de qual cartão adicional tenha sido utilizado. Além disso, transações internacionais geralmente estão sujeitas a uma taxa adicional e à conversão de moeda nas taxas do esquema do cartão.
Os titulares adicionais de cartão também recebem recompensas ou pontos em um programa de recompensas conjunto?
Se o cartão Platinum possui um programa de recompensas ou de pontos, as transações realizadas pelos titulares de cartões adicionais geralmente contribuem para o mesmo saldo de recompensas na conta principal. As estruturas de recompensas e as regras de elegibilidade variam, portanto, verifique os termos atuais das recompensas nas páginas de produtos do Bank of Ireland.
Uma conta conjunta é sempre uma opção melhor do que cartões adicionais?
Uma conta conjunta pode oferecer total transparência e responsabilidade compartilhada, o que pode ser vantajoso para alguns casais ou parceiros de negócios. No entanto, contas conjuntas significam responsabilidade legal mútua pelos saldos, o que pode complicar o processo de separação. Cartões adicionais mantêm a responsabilidade do titular principal da conta, ao mesmo tempo em que permitem o acesso compartilhado. A escolha deve ser baseada na confiança, nos objetivos financeiros e na forma como você deseja distribuir a responsabilidade.
Quais são as alternativas disponíveis na Irlanda para o acesso à carteira familiar?
Outras opções incluem contas correntes vinculadas à família, com cartões adicionais, contas para adolescentes ou jovens oferecidas por grandes bancos como AIB, Permanent TSB ou KBC (quando disponíveis), cartões pré-pagos e com controle de gastos de empresas de tecnologia financeira, e opções de cooperativas de crédito. Cada um possui diferentes proteções, mecanismos de controle e implicações de responsabilidade em comparação com os cartões de crédito adicionais.
Onde posso encontrar as taxas exatas, a taxa de juros anual (APR) e os termos mais recentes para o cartão Platinum?
Para obter informações precisas sobre as taxas anuais, a Taxa Anual Efetiva (TAE), as taxas de juros e os limites da cobertura de seguro, consulte as páginas oficiais do produto do Bank of Ireland ou entre em contato com o atendimento ao cliente do Bank of Ireland. As características e tarifas dos produtos mudam ao longo do tempo, por isso, confirme os termos atuais antes de aplicar.
Conteúdo criado com a ajuda da Inteligência Artificial.