Anúncios
Você deseja ter proteção durante suas viagens?
Você continuará no mesmo site
O Cartão de Crédito BPI é ideal para quem deseja dividir o valor de compras ou saques superiores a 40€. É possível parcelar em até 12 vezes. Isso ajuda a organizar as finanças, sem a necessidade de obter mais crédito.

Para solicitar, basta acessar o aplicativo BPI ou a BPI Net. Tudo é feito de forma simples e rápida pela internet. Primeiramente, é importante verificar as taxas: Classic, 16,4%; Gold+, 18,8% e Enjoy, 17,1%. E também ler os detalhes no contrato.
O cartão é oferecido pela CaixaBank Payments & Consumer, com o Banco BPI auxiliando na parte comercial. Para obter o pagamento parcelado, é necessário aprovação. Eles verificarão se você tem condições de pagar.

Cartão BPI Gold
Comparação: BPI Gold+ vs WiZink Flex
Os cartões BPI Gold+ e WiZink Flex apresentam propostas bastante diferentes no universo dos cartões de crédito: um pertence a um banco tradicional, com atendimento presencial, enquanto o outro faz parte de uma instituição digital, focada em soluções online. A seguir, apresentamos uma análise detalhada das principais características, diferenças e vantagens de cada opção.
Emissor e Tipo de Banco
BPI Gold+
Emitido pelo Banco BPI, uma instituição bancária tradicional em Portugal, com uma rede de agências e atendimento presencial. É ideal para quem prefere acompanhar os serviços de perto e valoriza o suporte direto de um gestor.
WiZink Flex
Pertence ao WiZink Bank, um banco totalmente digital, especializado em cartões de crédito. Todo o gerenciamento é realizado através do aplicativo ou do site, sem a necessidade de comparecer a nenhuma agência.
Custos e Taxa de Adesão
BPI Gold+
Possui uma taxa anual que gira em torno de 50 € por ano, embora o valor possa variar de acordo com o perfil do cliente ou promoções especiais.Em alguns casos, há isenção do primeiro ano ou reduções para quem possui conta corrente no banco.
WiZink Flex
Não cobra taxa de anuidade nem comissão por utilização, tornando-se uma alternativa mais econômica para quem deseja evitar custos fixos.
Taxas de juros (TAEG / TAN)
BPI Gold+
Apresenta uma Taxa Anual Efetiva (TAE) média de cerca de 14,5% no crédito rotativo, posicionando-se em linha com a média do mercado português.
Wizink flex
Tem uma idade de 18 anos,8% de 18 anos,32%, Considerando um exemplo de limite 1.500 € a 12 meses. Apesar da taxa mais alta, destaca-se pela maior flexibilidade nas opções de pagamento.
Limite de crédito
BPI Gold+
O valor do limite é definido após a análise de crédito, sem um intervalo previamente divulgado. O banco avalia os rendimentos, a estabilidade no emprego e o histórico financeiro antes de aprovar o valor solicitado.
WiZink Flex
Pode permitir limites até 6.000 €, dependendo da situação financeira do cliente e do seu histórico de crédito.
Formas de Pagamento e Flexibilidade
BPI Gold+
- Possibilidade de pagar a fatura integralmente ou apenas uma parte
- Permite realizar um “aviso prévio”, ou seja, a transferência de uma parte do saldo disponível para a conta corrente (com custos associados).
WiZink Flex
- Pagamentos flexíveis, variando de 5% a 100% do valor da fatura
- Função “Parcelamento de Compras” para dividir compras em parcelas a partir de 200 €;
- Possibilidade de transferir até 90% do limite disponível para a conta, para outra conta.
Período de parcelamento sem juros
Ambas as opções oferecem até 50 dias sem juros, desde que o pagamento integral da fatura seja realizado dentro do prazo estabelecido. É uma vantagem interessante para quem administra o cartão de forma organizada.
Seguros e Benefícios Adicionais
BPI Gold+
Inclui um conjunto completo de seguros, como:
- Seguro de viagem e para acidentes;
- Proteção contra fraudes e uso indevido;
- Serviços de assistência em viagens.
WiZink Flex
Oferece:
- Seguro de viagem e proteção contra fraudes;
- Seguro de compras;
- Possibilidade de contratar um seguro adicional para proteger os pagamentos em caso de desemprego ou incapacidade.
Tecnologia e Uso Digital
BPI Gold+
Compatível com Apple Pay, pagamentos sem contato e aplicativo BPI (BPI Net / BPI App). Através do aplicativo, o cliente pode acompanhar facilmente suas despesas, limites e extratos.
WiZink Flex
Totalmente digital, com gerenciamento feito pelo aplicativo WiZink ou pelo portal WiZink Online.É compatível com MB WAY, pagamento por aproximação e possui autenticação reforçada para compras online.
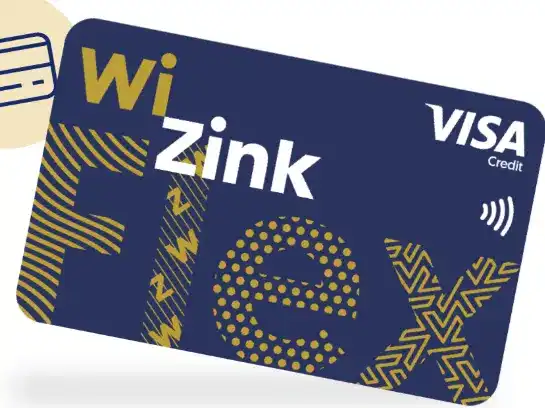
Cartão WiZink Flex
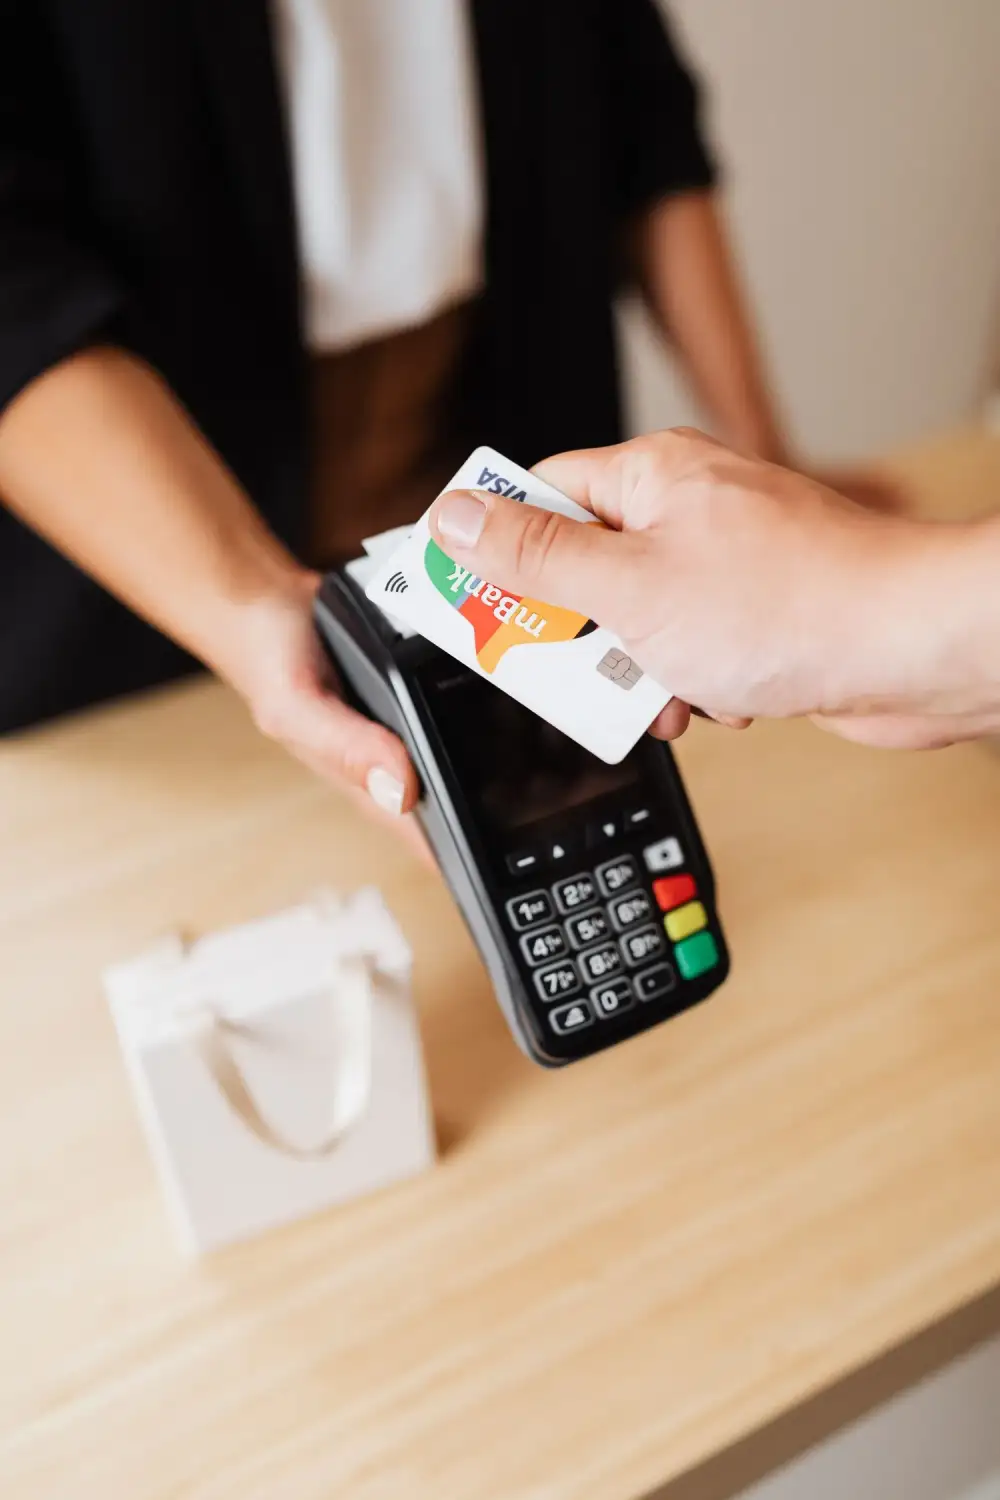
Cartão de Crédito BPI – Permite pagamentos parcelados com taxas atrativas.

O Cartão de Crédito BPI permite que você pague em parcelas mensais, em vez de uma única vez. Isso ajuda a distribuir o custo das compras ao longo do tempo. Além disso, o extrato mantém tudo muito claro.
O que significa “pagamento fracionado” no BPI
A opção de parcelamento no BPI permite dividir o valor total de uma compra acima de 40€ em várias parcelas. Cada pagamento inclui juros. As regras estão explicadas nos Termos Gerais e Específicos.
Vantagens do fracionamento para a gestão do orçamento
Dividir os pagamentos ajuda a planejar as finanças de forma mais eficiente. Assim, você pode fazer compras maiores sem precisar usar grande parte das suas economias.
Isso é ótimo para quem tem várias despesas todos os meses. Aumenta a independência financeira e reduz o risco de endividamento. É uma ótima opção para viagens, para compras de eletrônicos ou para despesas inesperadas.
Limites mínimos e máximos aplicáveis ao fracionamento (desde então 40€ até 12 prestações)
Para parcelar com o BPI, as compras devem ser de no mínimo 40€. E você pode parcelar em até 12 vezes. A quantidade que você pode parcelar depende do seu limite de crédito e do seu perfil como cliente.
- Valor mínimo elegível: 40€
- Prazo máximo: 12 parcelas
- Requisito: ter os cartões elegíveis e ter o pagamento configurado para 100% do saldo em aberto
Como funciona a divisão de saldos online na BPI App e na BPI Net
Dividir as compras no BPI é fácil. Você pode fazer tudo pelo celular ou pelo computador. Basta acessar o aplicativo BPI ou o BPI Net, selecionar a compra e solicitar o parcelamento em até 12 vezes. Tudo é feito rapidamente, mas precisa ser aprovado. Em seguida, o plano de pagamento é exibido no extrato do cartão.
Guia passo a passo para solicitar o fracionamento 100% online
- Acesse o aplicativo BPI ou o BPI Net utilizando suas credenciais.
- Selecione a operação elegível (valor mínimo 40€) no histórico de transações.
- Escolha o número de parcelas, até 12, e revise os termos finais.
- Aceite os termos e finalize o pedido; a confirmação será exibida imediatamente.
Antes de confirmar, você pode verificar o custo total e a taxa de juros. Para dividir sua compra usando o cartão BPI, basta seguir estes passos. Não se esqueça de guardar a confirmação que você receberá por e-mail.
Datas de débito das parcelas e integração no extrato do cartão
As mensalidades são descontadas todo mês, na data de vencimento do cartão. O valor total inclui a parte correspondente ao condomínio e outras compras do mês.
No extrato da sua conta de cartão, que você visualiza pelo aplicativo BPI ou no site, constam todas as parcelas. Para cartões “Duais”, algumas compras realizadas aqui em Portugal podem aparecer no extrato da conta de depósito.
Requisitos digitais: Estar compatível com os canais BPI App e BPI Net
Para acessar este serviço, você precisa estar registrado no aplicativo BPI ou no site do BPI. Você também deve manter suas senhas e medidas de segurança atualizadas.
Se tiver alguma dúvida sobre como dividir as compras no aplicativo BPI ou no site do BPI, consulte as informações de ajuda disponíveis nessas plataformas antes de fazer o pedido.
Condições e critérios para dividir compras e realizar saques
Para dividir as compras em parcelas, é preciso conhecer algumas condições. Existem regras técnicas e avaliações financeiras envolvidas. É necessário um valor mínimo para a compra ou retirada, um cartão válido e a escolha do método de pagamento adequado.
Os cartões do BPI que podem ser utilizados para parcelamento incluem o Classic, Gold+ e Enjoy. Cada um oferece diferentes tarifas e vantagens. Além disso, todos são feitos de PVC reciclado e utilizam tintas ecologicamente corretas.
Para solicitar o parcelamento no BPI, é necessário realizar uma compra de, no mínimo 40€. O método de pagamento “pagamento integral da dívida” deve ser utilizado, excluindo qualquer valor que se queira parcelar.
- Cartões válidos: BPI Classic, BPI Gold+, BPI Enjoy.
- Valor mínimo por transação: 40€.
- Forma de pagamento: 100% do valor restante, exceto em casos de compras parceladas.
A decisão de permitir o fracionamento envolve uma avaliação. A CaixaBank Payments & Consumer e o BPI tomam a decisão com base na análise financeira do cliente.
Algumas contas do BPI podem evitar certas taxas ao adquirir um cartão. Verificar essas possíveis isenções pode reduzir o custo total do processo.
Caso não sejam cumpridas as condições, a solicitação de fracionamento poderá ser negada. Caso seja aceito, o BPI informará o cliente pelos canais de comunicação habituais.
Taxas e custos: TAEG, taxa de juros e comissões relacionadas
Antes de decidir pagar à vista, é importante comparar os custos. A diferença entre o TAEG BPI e o TAN BPI impacta no valor final que você pagará. As taxas do cartão BPI e os custos de parcelamento também são relevantes e podem influenciar o valor das mensalidades.
As orientações TAEG fornecem uma visão geral rápida do que esperar. Se você deseja parcelar em 12 vezes, veja estes exemplos:
- BPI Classic — Taxa de 16,4% (CET 12,74%; comissão de €20) e limite de €1.500.
- BPI Gold+ — Taxa anual de 18,8% (Taxa efetiva anual de 13,58%; comissão de €50) e limite de €2.500.
- BPI Enjoy — TAEG 17,1% (CET 14,41%; taxa de comissão €14) e limite de €1.500.
As taxas de licenciamento e impostos estão incluídas nas TAEG apresentadas. Ela busca que a TAEG tenha um impacto maior do que a TAN. Isso porque a TAEG mostra o custo total do empréstimo.
O prazo e o valor do crédito afetam as taxas de juros. Para prazos de até 12 meses, a TAEG (Taxa Anual Efetiva) é maior quando o prazo é mais curto, especialmente se a taxa for fixa. Com prazos mais longos, o mesmo custo é dividido por um período maior.
O valor do crédito que você deseja também influencia as condições. Com valores mais altos, o risco para o banco aumenta. Isso pode alterar o TAN BPI, modificando o TAEG final. Se você possui contas como a Conta Valor BPI ou a Conta BPI Premier, pode não ter que pagar a taxa, o que reduz os custos.
Essas taxas são válidas até 31/12/2025, a menos que haja alguma alteração. As informações pré-contratuais do CaixaBank Payments & Consumer e do Banco BPI mostram outros custos e explicam de forma mais clara como as comissões do cartão BPI são calculadas.
Comparativo das funcionalidades dos cartões BPI
Antes de decidir, é importante comparar as opções disponíveis. A comparação dos cartões BPI mostra qual é o mais adequado para você. Cada cartão é feito com PVC reciclado e tintas ecologicamente corretas.
BPI Clássico
É ideal para o uso diário. A sua TAEG é de 16,4% e inclui um seguro gratuito para situações comuns.
Quem possui uma Conta Valor BPI ou Conta Valor+ não paga a taxa anual de €20 + Imposto de Renda. Este cartão também é sustentável, pois é feito de materiais reciclados.
BPI Gold+
É ótimo para quem viaja com frequência. Possui uma taxa de juros efetiva de 18,8%.
Clientes com conta BPI Premier não pagam a taxa de €50. Inclui vários seguros gratuitos e outras opções pagas, ideal para viajantes frequentes.
BPI, aproveite
Ideal para quem faz muitas compras. Sua taxa de TAEG é de 17,1%.
Custos €14 de taxação, mas permite pagamentos extras sem custo. Se pagar a totalidade da compra em 50 dias, não haverá juros, o que beneficia os compradores conscientes.
- Todos os cartões permitem dividir o pagamento de compras acima de 40€.
- A diferença está nos juros, nas taxas e nos benefícios adicionais, como seguros.
- Cada cartão BPI foi projetado para um uso específico: o Classic para o uso diário, o Gold+ para viagens e o Enjoy para compras.
Gestão do crédito e limites de uso nos cartões BPI
Usar o cartão de crédito de forma responsável significa entender seus limites e as regras. O Banco BPI decide o limite de crédito com base na análise de risco de cada pessoa. Ultrapassar o limite pode gerar obrigações imediatas e medidas por parte do banco.
Definição do limite e as consequências de ultrapassar
O limite de crédito no BPI é o valor máximo que você pode gastar com o cartão. Se você gastar mais do que o permitido, é necessário pagar o valor excedente o mais rápido possível. Caso contrário, o banco pode solicitar a devolução do cartão e alterar as condições.
Cartões de débito e pagamentos por débito
Os cartões BPI duais podem ser utilizados tanto para compras à vista quanto para compras parceladas. Movimentos com débito só podem ser realizados se houver saldo suficiente e dentro do limite diário estabelecido.
Alteração do limite e comunicação ao titular
O limite do cartão pode ser alterado por diversos motivos, incluindo mudanças financeiras do titular. Casos como atrasos no pagamento, problemas com o banco ou situações de endividamento podem levar o banco a ajustar o limite.
- O banco informa o titular com 60 dias de antecedência, sempre que possível.
- Em algumas situações, o ajuste é imediato, devido a circunstâncias urgentes, e a notificação ocorre posteriormente.
- É importante que os titulares do cartão conversem entre si para não exceder o limite.
Manter uma boa comunicação e verificar regularmente o saldo ajuda a evitar problemas. Ajustes nos limites e no controle dos gastos garantem uma relação bancária segura.
Segurança, informações e proteção nas transações
O cartão BPI utiliza técnicas digitais e normas contratuais para reduzir riscos. Isso se aplica tanto às compras feitas em lojas físicas quanto às realizadas online. É necessário que você, como usuário, siga os serviços indicados pelo provedor. Além disso, é fundamental proteger seu código PIN e os números dos seus cartões.
Serviços de proteção recomendados
- A MB Net gera números virtuais, ideais para compras pontuais. Portanto, o acesso aos seus dados fica limitado.
- O 3D Secure adiciona uma etapa extra no processo de pagamento, solicitando uma senha ou uma confirmação no seu celular. Este serviço é necessário para diversas transações.
- Ativar o cartão antes de utilizá-lo e manter o aplicativo sempre atualizado são medidas que ajudam a prevenir fraudes.
Extrato e consulta de transações
Mensalmente, o extrato da Conta-Cartão é enviado digitalmente, através do aplicativo BPI e do BPI Net. Este documento detalha todas as suas compras, as taxas de câmbio, além de tarifas e juros.
Se preferir, é possível solicitar o extrato em formato de papel. Verificar o extrato regularmente ajuda a identificar transações suspeitas rapidamente.
Direitos do proprietário e procedimentos de reembolso
Se houver algum problema com uma cirurgia, você pode solicitar uma correção. É importante entrar em contato com a pessoa ou empresa responsável o mais rápido possível.
Se uma transação não for autorizada por você, o reembolso deve ser processado o mais rápido possível. Caso o reembolso demore, serão aplicados juros.
No caso de transações aprovadas, mas iniciadas por outra pessoa, você tem até 8 semanas para solicitar o reembolso do valor pago. Isso se aplica caso o valor não tenha sido especificado corretamente ou se tiver sido superior ao esperado. O banco tem 10 dias úteis para devolver o valor ou para explicar o motivo pelo qual não o fez.
Boas práticas para proteção
- Verifique regularmente seu extrato da Conta-Cartão e ative as notificações no aplicativo BPI.
- Para compras online, utilize o MB Net e realize as verificações do 3D Secure quando necessário.
- Se você achar que algo está errado, informe imediatamente para facilitar o processo de recuperação do seu dinheiro.
Uso no exterior e taxas de conversão cambial
Antes de viajar, é importante entender como funciona a conversão de moeda do cartão BPI. E quais são os possíveis encargos. As transações em outra moeda são convertidas para euros pelas redes Visa ou Mastercard. A data de compensação é que determina o valor final, que pode ser visualizado no extrato digital tanto na BPI App quanto na BPI Net.
Confira os principais pontos sobre conversão e comissões. Assim, você evita surpresas.
Conversão de transações em moeda estrangeira através das redes Visa/Mastercard
Se você pagar em coroas suecas ou leus romenos, a conversão utilizará a taxa de câmbio da rede Visa/Mastercard no dia do pagamento. As taxas de conversão Visa/Mastercard e o valor em euros são apresentados de forma detalhada no extrato.
Comissões aplicáveis fora do Espaço Económico Europeu e moedas envolvidas
Transações fora da Área Econômica Europeia ou em outra moeda dentro do EEE podem ter taxas. Para saber as comissões do BPI nas transações internacionais, consulte os Termos Especiais. Neste local, você encontrará as taxas de processamento e outras tarifas.
Recomendações antes de viajar: verificar as condições e restrições locais
Verifique os limites de uso e as possíveis taxas locais. O uso do cartão pode ser restrito em alguns estabelecimentos. O Emissor não cobre recusas nem taxas locais.
Para informações detalhadas sobre tarifas e procedimentos, acesse o extrato no aplicativo BPI ou entre em contato com o atendimento ao cliente. Planeje bem seus gastos. Verifique a taxa de câmbio do cartão BPI e confira as comissões antes de prosseguir.
Processo contratual, entidades envolvidas e requisitos legais
O contrato dos cartões BPI envolve diversas etapas e partes envolvidas. O emissor é responsável pela emissão e gestão do cartão. Por outro lado, o banco que vende o cartão atua como intermediário para o cliente. O contrato estabelece os direitos, as obrigações e as instruções sobre como utilizar o produto.
A CaixaBank Payments & Consumer, com sede em Lisboa, é a responsável pela emissão dos cartões. Eles são responsáveis pela autorização de operações e pelo controle técnico. A presença desta entidade garante a conexão com as redes de pagamento internacionais.
O Banco BPI, S.A., atua como um ponto de atendimento e distribuição para os clientes. Entre suas funções, está fornecer informações antes da assinatura do contrato, coletar documentos e acompanhar o cliente. Esta cooperação facilita a elaboração do contrato entre o cliente e a empresa emissora.
Antes de receber o cartão, é preciso cumprir diversos requisitos, como ativar o cartão e obter o código PIN. Também é recomendado utilizar serviços de segurança ao fazer compras online. A aprovação do contrato depende de uma análise de crédito por parte das entidades envolvidas.
- Documentação: identificação do titular e comprovantes de residência e renda.
- Assinatura: o contrato cartão BPI é considerado celebrado após a assinatura do titular ou o aceite à distância, quando aplicável.
- Contas conjuntas: nos produtos compartilhados, todos os titulares devem assinar o contrato.
O contrato explica quem é o titular do cartão, sua validade e os limites de uso. Cobre até as transações em outras moedas e os extratos da conta. Todos estes requisitos garantem clareza e protegem o cliente em situações de transações não autorizadas. O processo é concluído após a obtenção de todas as aprovações necessárias.
Conclusão
O BPI permite parcelar compras e saques em até 12 vezes. Isso é feito através do aplicativo BPI e da plataforma BPI Net. Oferece flexibilidade no orçamento, mas os custos variam de acordo com o tipo de cartão e o prazo de pagamento.
Escolher um cartão BPI requer a comparação das Taxas Anuais Efetivas (TAE): Classic, com 16,4%; Gold+, com 18,8%; e Enjoy, com 17,1%. É importante também considerar as comissões de disponibilização, que influenciam o custo total. Verifique as isenções oferecidas pelo seu plano de conta, pois elas podem reduzir os custos.
Para dividir os pagamentos, o emissor e o Banco BPI precisam aprovar. Eles verificam sua capacidade de pagamento. Leia atentamente os documentos antes de assinar e lembre-se de confirmar as datas de pagamento. Utilize o MB Net e o 3D Secure para maior segurança ao realizar o parcelamento.
PERGUNTAS FREQUENTES
O que significa “pagamento fracionado” no BPI?
A opção de parcelamento no BPI permite dividir o valor de uma compra em várias parcelas. Pode ser utilizado em compras com o cartão de crédito BPI, com valores superiores a 40€. É possível escolher até 12 parcelas, com juros adicionais.
Esta opção requer aprovação, e o pagamento do valor total deve ser definido em 100%, sem incluir as parcelas.
Quais são as vantagens do fracionamento na gestão do orçamento?
Dividir os gastos em partes menores facilita o planejamento financeiro mensal. Ajuda a organizar os pagamentos de forma que correspondam à entrada de dinheiro, e oferece mais controle sobre o orçamento. Você pode transformar uma grande despesa em parcelas menores e acompanhar tudo pelo extrato digital no aplicativo do BPI.
Quais são os limites mínimos e máximos aplicáveis à divisão de terrenos?
Para utilizar a função de fracionamento, o valor mínimo é de 40€. Você pode escolher até 12 parcelas. O valor financiado e as parcelas influenciam as taxas de juros e os custos.
Como funciona o fracionamento online na BPI App e na BPI Net?
O processo é realizado online. No aplicativo BPI ou na BPI Net, selecione a transação com um valor mínimo de 40€ e solicite o parcelamento. Você pode escolher até 12 parcelas. É necessário obter a aprovação.
Qual é o passo a passo para realizar o pedido de fracionamento 100% online?
Primeiramente, acesse o aplicativo BPI ou a plataforma BPI Net. Em seguida, escolha a operação que deseja dividir e selecione a opção de divisão. Escolha até 12 parcelas e confirme. É necessário obter a aprovação para concluir o processo.
Quando as parcelas são debitadas e como aparecem no extrato?
As parcelas são cobradas mensalmente, na data de vencimento do cartão. Cada uma aparece separadamente no extrato, que pode ser acessado através do aplicativo e da internet.
Quais são os requisitos digitais para solicitar a divisão de um imóvel?
Para dividir (ou fracionar), é necessário ter o aplicativo BPI ou acessar a plataforma BPI Net. Também é necessário seguir algumas regras de segurança. Para compras online, são necessários serviços como MB Net e 3D Secure.
Quais são os tipos de cartões que podem ser fracionados?
Os cartões BPI Classic, BPI Gold+ e BPI Enjoy são elegíveis. Eles permitem dividir compras acima de 40€, mas as condições variam dependendo do cartão.
Qual o método de pagamento exigido para poder parcelar?
É necessário definir a forma de pagamento do cartão para quitar 100% do saldo restante. Isso não inclui o valor das parcelas.
Qual é o processo de avaliação prévia e aprovação contratual?
O fracionamento requer a aprovação do emissor e do Banco BPI. Eles avaliam se você tem condições de pagar e se concorda com os termos.
Quais são os códigos TAEG que podem ser exibidos em um cartão?
As taxas são: BPI Classic, 16,4%; BPI Gold+, 18,8%; e BPI Enjoy, 17,1%. Esses valores são exemplos para 12 parcelas e podem variar.
Como a comissão de disponibilização do cartão afeta a TAEG?
As taxas e comissões relacionadas ao cartão afetam o custo final. Diferentes tipos de cartões possuem taxas de comissão variadas, o que afeta a TAEG (Taxa Anual Efetiva Global). No entanto, alguns pacotes podem oferecer isenção.
Como variam as taxas de juros com o limite de crédito e o prazo de pagamento?
As taxas variam de acordo com o valor, o prazo de reembolso escolhido e o limite de crédito. Quanto menor o prazo, diferente pode ser a TAEG.
Quais são as diferenças entre os cartões BPI em termos de funcionalidades e público-alvo?
O BPI Classic é uma boa opção para o uso diário, com custos relativamente baixos. O BPI Gold+ é ideal para quem viaja, oferecendo diversos seguros. O BPI Enjoy é uma opção interessante para compras, pois permite evitar juros caso o pagamento seja feito em até 50 dias.
Quais são as características de segurança e sustentabilidade dos cartões?
Os cartões são feitos de PVC reciclado e tintas ecologicamente corretas. É necessário ativá-los antes de usar, e é recomendado aderir ao MB Net e ao 3D Secure para compras online.
Como é definido o limite de crédito e o que acontece se esse limite for ultrapassado?
O limite é estabelecido pelo banco e não pode ser excedido. Se ultrapassar o limite, é necessário pagar a diferença o mais rápido possível. Não cumprir pode resultar em problemas contratuais.
O que são cartões duais e como funcionam os pagamentos por débito na conta de depósito?
Cartões duais podem realizar pagamentos diretamente da conta de depósito. O limite para esses pagamentos é definido pelo saldo disponível e pelo titular da conta.
O emissor pode alterar o limite de crédito? Como é feita a comunicação?
Sim, o limite pode ser alterado por diversos motivos. Qualquer alteração será comunicada por escrito, geralmente com antecedência de 60 dias.
Quais são os serviços de segurança recomendados para transações online?
Recomenda-se o uso do MB Net e do 3D Secure para compras online. Manter o PIN seguro e ativar as notificações do aplicativo também são importantes.
Como é disponibilizado o extrato da Conta-Cartão e qual informação ele contém?
O relatório é mensal e digital. Mostre todos os movimentos, taxas, encargos, juros e parcelas. Também pode ser solicitado em formato de papel.
Quais são os direitos do titular em caso de operações não autorizadas ou incorretas?
Caso ocorram operações não autorizadas, você pode solicitar a correção e o reembolso imediato. É importante notificar o banco o mais rápido possível, no máximo 13 meses após o débito.
Como são realizadas as conversões de transações em moeda estrangeira?
Transações em outra moeda são convertidas para euros utilizando a taxa de câmbio da Visa ou Mastercard. O extrato mostra o valor em euros.
Quais comissões podem ser aplicadas fora do Espaço Económico Europeu (EEE)?
Fora do EEE, pode haver taxas adicionais para o processamento e a conversão de moeda. Os detalhes estão nas condições do cartão.
O que devo verificar antes de viajar com o cartão de crédito BPI?
Antes de viajar, verifique os limites e as comissões possíveis. Ative o MB Net e o 3D Secure para segurança online e veja seu limite disponível.
Quem é a instituição emissora do cartão de crédito BPI e como ela opera em Portugal?
CaixaBank Payments & Consumer, sediada em Madrid, é a instituição emissora. Eles operam em Portugal, com a autorização do Banco de Portugal.
Qual o papel do Banco BPI neste processo?
O Banco BPI atua como intermediário. Analisa as propostas iniciais e verifica a aceitação. No entanto, a decisão final cabe ao emissor.
Quais são os requisitos prévios para contratar e utilizar o cartão?
É necessário aceitar o contrato, ativar o cartão e receber o código PIN. A aprovação está sujeita à análise de crédito e à aprovação final.
Conteúdo criado com a ajuda da Inteligência Artificial.