Anúncios
Você gostaria de um cartão para todas as ocasiões?
Os cartões de crédito desempenham um papel cada vez mais importante na economia moderna. Eles não são utilizados apenas para pagamentos em lojas e na internet, mas também para viagens, segurança, acúmulo de benefícios e como uma forma de proteção financeira no dia a dia. Na Noruega, o DNB Mastercard é um dos cartões de crédito mais conhecidos e utilizados, oferecido pelo maior banco do país, DNB.
Anúncios
O cartão faz parte da rede global do Mastercard, o que significa que pode ser usado em todo o mundo. Ao mesmo tempo, o DNB oferece benefícios e serviços próprios relacionados ao cartão, incluindo seguro de viagem, recompensas e soluções de pagamento digitais.
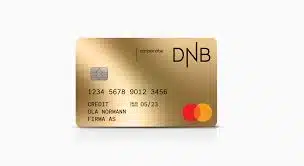
DNB Mastercard
Neste artigo, vamos analisar em detalhes o que é o cartão DNB Mastercard, como ele funciona, quais são suas vantagens e desvantagens, e qual o seu papel na economia norueguesa e na vida financeira das pessoas.
O que é o cartão DNB Mastercard?
O cartão DNB Mastercard é um cartão de crédito emitido pela DNB, o maior grupo financeiro da Noruega. O cartão funciona dentro da rede Mastercard, um dos sistemas de pagamento mais amplamente aceitos no mundo.
Características:
- Crédito: O cartão oferece um limite de crédito pré-aprovado (que varia de alguns milhares de reais a vários milhares de reais, dependendo da situação financeira do cliente).
- Aceitação global: Pode ser utilizado em milhões de lojas, máquinas de venda automática e plataformas de comércio eletrônico em todo o mundo.
- Vantagens: Serviços adicionais, como seguro de viagem, descontos e programas de recompensas.
- Segurança: Proteção contra fraudes, autenticação robusta e pagamentos sem contato.
A rede DNB e Mastercard
A DNB, com origens que remontam à Den Norske Creditbank e à Bergen Bank, é o maior banco da Noruega, com milhões de clientes. A “At banken” colabora com a Mastercard, o que permite aos noruegueses acessarem um sistema de pagamento global.
- Mastercard é aceito em mais de 200 países.
- A oferta da DNB combina opções de pagamento globais com serviços locais.
- Assim, o cliente terá tanto uma solução de pagamento internacional quanto benefícios personalizados no país.
Vantagens do cartão DNB Mastercard
1. Aceitação global
Uma das maiores vantagens deste cartão é que ele pode ser usado em praticamente qualquer lugar. Independentemente de você fazer compras online, em uma loja em Oslo ou durante suas férias no exterior, o Mastercard é geralmente aceito.
2. Seguro de viagem
O cartão DNB Mastercard oferece seguro de viagem, desde que pelo menos 50% do valor da viagem seja pago com o cartão. A apólice cobre, entre outras coisas:
- Cancelamentos e atrasos.
- Bagagem extraviada ou atrasada.
- Acidentes e doenças durante viagens.
3. Bônus e descontos
Dependendo do tipo de cartão (padrão, ouro ou premium), o DNB Mastercard oferece diferentes programas de recompensas:
- Programa de reembolso de parte do valor gasto ou descontos em parceiros selecionados.
- Acesso a programas de benefícios relacionados a viagens e compras.
4. Soluções digitais
O cartão pode ser conectado a Vipps, Apple Pay, Google Pay e Fitbit Pay, permitindo que os clientes paguem com o celular ou relógio.
5. Segurança
O cartão possui chip, função sem contato e a segurança 3D Secure para compras online. A DNB também oferece serviços de notificação através do banco móvel, o que facilita a detecção de transações não autorizadas.
Desvantagens e desafios
Embora o cartão DNB Mastercard ofereça diversas vantagens, também existem algumas desvantagens:
- Taxas de juros elevadas
As cartões de crédito, em geral, e o DNB Mastercard, em particular, possuem taxas de juros elevadas caso não seja paga a fatura integralmente na data de vencimento. Uma taxa de juros eficaz pode variar em torno de 20%. - Taxas
- Saques em caixas eletrônicos podem gerar taxas e juros a partir do dia do saque.
- Margem de câmbio nas compras no exterior (geralmente entre 1,75% e 2%).
- A tentação de gastar demais
Os cartões de crédito podem facilitar o uso de mais dinheiro do que se tem, o que pode levar a problemas financeiros.
Áreas de aplicação
Uso diário
Muitas pessoas utilizam o cartão DNB Mastercard para compras, tanto pequenas quanto grandes, no dia a dia. O cartão oferece uma visão geral no aplicativo de banco, e permite consolidar as compras em uma única fatura mensal.
Comércio online
As cartões de crédito geralmente oferecem maior segurança nas compras online em comparação com os cartões de débito, pois é mais fácil contestar cobranças indevidas e fraudes.
Viagens
Devido à cobertura da apólice de seguro de viagem e à aceitação global, o cartão é popular entre os noruegueses durante as férias.
Reserva de emergência
Muitas pessoas utilizam o cartão de crédito como uma forma de “reserva” para despesas inesperadas.
Cartões DNB Mastercard – diferentes opções
A DNB oferece diversos tipos de cartão Mastercard, adaptados a diferentes necessidades:
- DNB Mastercard Padrão
- Cartão de crédito simples com seguro de viagem.
- Adequado para uso diário.
- DNB Mastercard Gold
- Limite de crédito maior.
- Vantagens e acordos de desconto.
- DNB Mastercard SAGA/Premium
- Destinado a clientes com alto poder aquisitivo e necessidades específicas.
- Acesso a salas VIP, ofertas exclusivas e maior acúmulo de pontos.
O cartão DNB Mastercard sob uma perspectiva social
O mercado de pagamentos na Noruega
Na Noruega, o uso de dinheiro em espécie é bastante limitado. A BankAxept é a principal opção no mercado nacional, mas os cartões de crédito estão ganhando espaço no comércio eletrônico e em transações internacionais. O DNB Mastercard, portanto, é uma parte importante da infraestrutura de pagamentos.
Segurança e riscos financeiros
Cartões de crédito podem oferecer segurança em situações de emergência, mas, ao mesmo tempo, representam uma fonte de dívida pessoal. As famílias norueguesas têm um dos maiores níveis de endividamento do mundo, e a dívida de cartão de crédito faz parte desse cenário.
Regulamentação
A Autoridade Financeira e as autoridades norueguesas têm endurecido as regulamentações para cartões de crédito nos últimos anos, incluindo exigências de verificação de crédito e limites para publicidade. Isso tem como objetivo evitar problemas financeiros para os consumidores.
Tendências tecnológicas e o futuro
- Digitalização
Cada vez mais pagamentos são realizados através do celular ou de smartwatches. O cartão DNB Mastercard já está integrado nessas soluções, mas precisará ser aprimorado para acompanhar as novas plataformas digitais. - Pagamento sem contato
Após a pandemia, o “toque” se tornou a forma padrão de pagamento. Provavelmente, isso se tornará a forma predominante de pagamento no futuro. - Inteligência artificial e segurança
Novas formas de fraude exigem sistemas de segurança cada vez mais robustos. Mastercard e DNB estão investindo fortemente em soluções baseadas em inteligência artificial para detectar atividades suspeitas. - Finanças sustentáveis
A sustentabilidade está se tornando cada vez mais importante. Pode haver ofertas de cartões de crédito que incentivem o consumo mais sustentável, por exemplo, taxas mais baixas na compra de produtos ecologicamente corretos.
Comparação internacional
Enquanto a Noruega utiliza o BankAxept como sistema nacional, os cartões de crédito internacionais, como o Mastercard e o Visa, são muito mais importantes em muitos outros países.
- Estados Unidos: O uso de cartões de crédito é muito comum, e muitas pessoas vivem em grande parte dependendo do crédito.
- Europa: Há variações entre os países, mas Visa e Mastercard são os métodos de pagamento mais utilizados.
- Noruega: Uma combinação única de cartões BankAxept e internacionais. O DNB Mastercard atua como uma ponte entre o uso local e o comércio global.
Prós e contras, resumidos
Vantagens
- Aceitação global.
- Seguro de viagem incluso.
- Descontos e programas de bônus.
- Integrado com soluções de pagamento digitais.
- Alta segurança.
Desvantagens
- Juros elevados em caso de não pagamento.
- Taxas de saque e margem de câmbio.
- Risco de problemas financeiros.
Conclusão
O cartão de crédito DNB é um dos mais utilizados na Noruega. Ele combina o melhor dos dois mundos: a aceitação global através da rede Mastercard e os benefícios locais adaptados aos consumidores noruegueses. O cartão oferece segurança durante viagens, flexibilidade no dia a dia e benefícios, como descontos e seguro.
Ao mesmo tempo, é importante usar o cartão com responsabilidade. Taxas de juros e tarifas elevadas podem fazer com que contas não pagas se tornem rapidamente caras. No entanto, os consumidores que utilizam o cartão DNB Mastercard de forma responsável podem obter muitos benefícios, tanto no Brasil quanto no exterior.
No futuro, é provável que o cartão se torne ainda mais digital, mais integrado com os serviços de banco online e, possivelmente, conectado a incentivos ambientais. Dessa forma, o cartão DNB Mastercard continuará a ser uma parte importante tanto da vida financeira dos noruegueses quanto do sistema de pagamentos da Noruega, por muitos anos.
Conteúdo criado com a ajuda da Inteligência Artificial.